کاهش قدرت خرید چه تأثیری بر زندگی خانوار دارد؛ بررسی نکات و جزئیات مهم
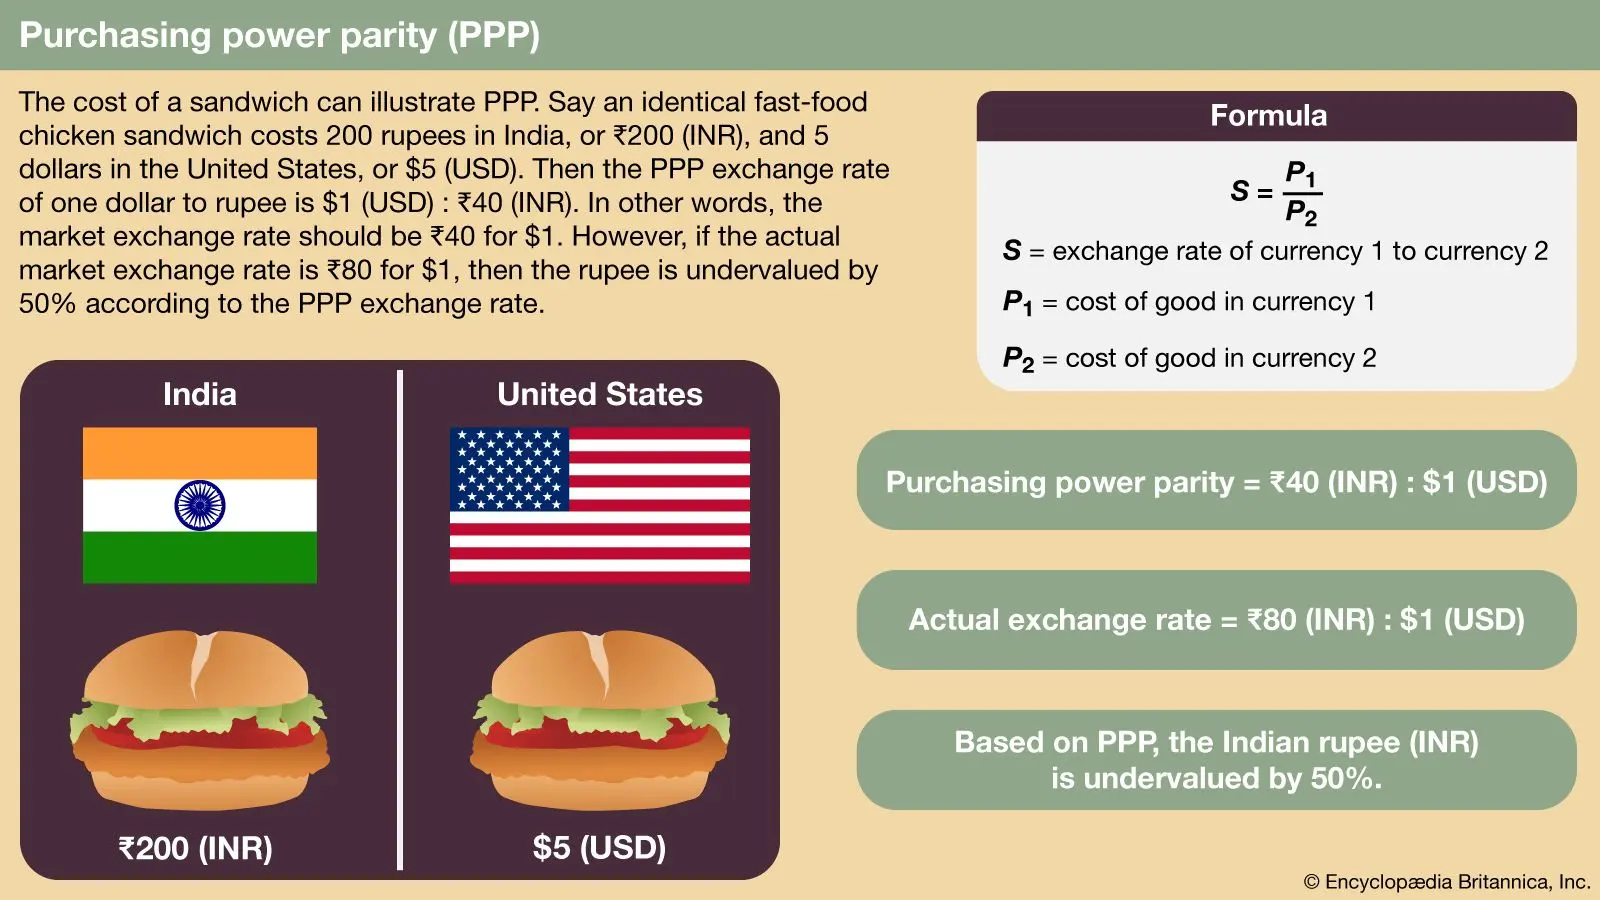
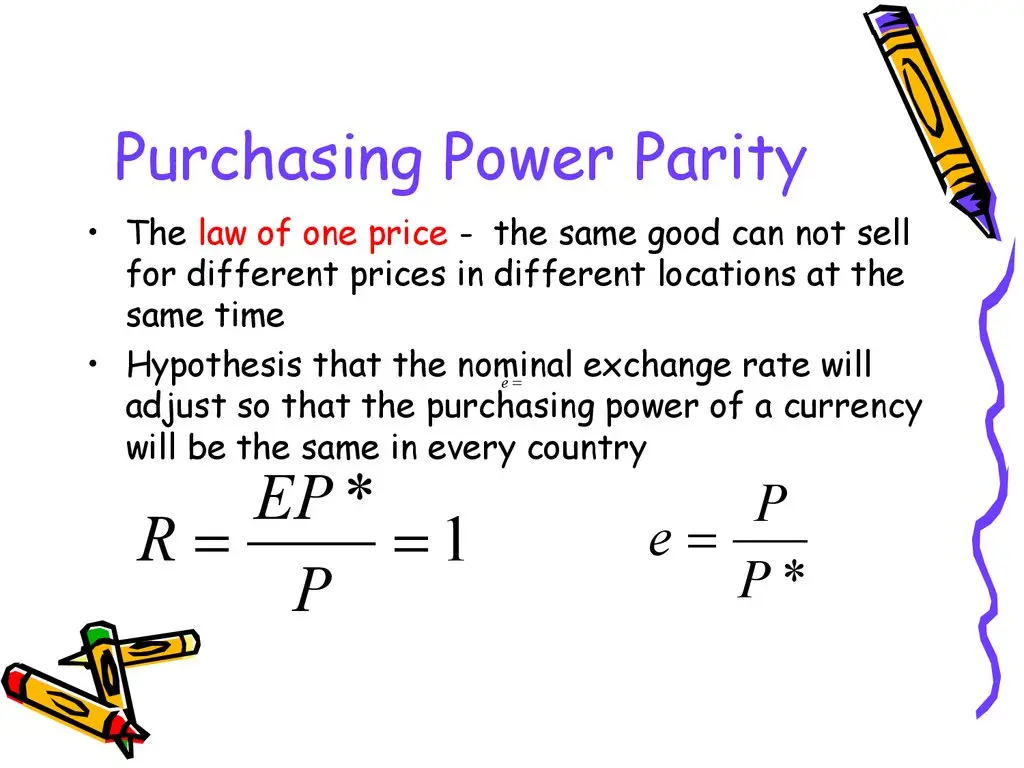
کاهش قدرت خرید یکی از مهمترین چالشهای اقتصادی است که بر زندگی خانوارها تأثیرات عمیق و گستردهای میگذارد. این پدیده زمانی رخ میدهد که درآمد افراد با نرخ تورم یا افزایش قیمتهای کالاها و خدمات همخوانی نداشته باشد و در نتیجه توانایی خرید آنها کاهش یابد. این موضوع نه تنها بر کیفیت زندگی تأثیر میگذارد، بلکه میتواند بر تصمیمات مالی، مصرفی و حتی سلامت روان خانوارها تأثیرگذار باشد.
تأثیر کاهش قدرت خرید بر زندگی خانوارها
کاهش قدرت خرید به معنای این است که با همان درآمد قبلی، افراد قادر به خرید همان مقدار کالاها یا خدمات نیستند. این موضوع میتواند در چند حوزه کلیدی زندگی خانوارها تأثیرگذار باشد:
- افزایش هزینههای اساسی: هزینههای ضروری مانند غذا، سوخت، آب و برق، اجاره یا قرض مسکن، و هزینههای بهداشتی و درمانی به دلیل تورم یا افزایش قیمتها، بخش بزرگی از درآمد خانوار را اشغال میکنند. در چنین شرایطی، خانوادهها مجبور میشوند برای حفظ سطح زندگی خود، در بخشهای دیگر هزینهها را کاهش دهند یا حتی به وام یا قرض متوسل شوند.
- کاهش کیفیت زندگی: کاهش قدرت خرید میتواند منجر به کاهش کیفیت زندگی شود. برای مثال، خانوادهها ممکن است مجبور شوند از خرید کالاها یا خدمات با کیفیت پایینتر استفاده کنند یا حتی برخی از نیازهای اساسی خود را نادیده بگیرند. این موضوع میتواند بر سلامت جسمی و روانی افراد تأثیر منفی بگذارد.
- افزایش استرس مالی: نگرانی از عدم توانایی پرداخت هزینهها یا تأمین نیازهای آینده، میتواند باعث افزایش استرس و اضطراب در خانوارها شود. این استرس میتواند بر روابط خانوادگی، عملکرد تحصیلی کودکان و حتی سلامت عمومی افراد تأثیر منفی بگذارد.
- تأثیر بر برنامهریزی مالی: خانوادهها ممکن است مجبور شوند برنامههای مالی خود را تغییر دهند. برای مثال، پسانداز برای آینده، خرید خانه، یا حتی تحصیل فرزندان ممکن است به تأخیر بیفتد یا حتی لغو شود. این موضوع میتواند بر آینده مالی خانوارها تأثیر منفی بگذارد.
در شرایطی که قدرت خرید کاهش مییابد، خانوارها ممکن است با چالشهایی مانند افزایش بدهی، کاهش سرمایهگذاری در آموزش یا سلامت، و حتی تغییر سبک زندگی مواجه شوند. این تغییرات میتواند در کوتاهمدت و بلندمدت تأثیرات جدی داشته باشد.
چالشهای اصلی در مواجهه با کاهش قدرت خرید
خانوارها در مواجهه با کاهش قدرت خرید با چالشهای متعددی روبرو هستند. برخی از این چالشها عبارتند از:
- عدم تعادل بین درآمد و هزینه: بسیاری از خانوارها با درآمد ثابت یا افزایش ناکافی درآمد مواجه هستند، در حالی که هزینههای زندگی به دلیل تورم یا افزایش قیمتها افزایش مییابد. این عدم تعادل میتواند باعث شود خانوادهها نتوانند نیازهای خود را تأمین کنند.
- کاهش پسانداز: در شرایطی که قدرت خرید کاهش مییابد، خانوادهها ممکن است مجبور شوند پسانداز خود را کاهش دهند یا حتی به آن دست بزنند. این موضوع میتواند بر امنیت مالی آینده آنها تأثیر منفی بگذارد.
- افزایش وابستگی به وام و قرض: برخی خانوادهها برای جبران کاهش قدرت خرید، به وام یا قرض متوسل میشوند. این موضوع میتواند باعث افزایش بدهی و فشار مالی بیشتر شود.
- تغییر در سبک زندگی: خانوادهها ممکن است مجبور شوند سبک زندگی خود را تغییر دهند. برای مثال، کاهش هزینههای غیرضروری، کاهش سفر، یا حتی تغییر در مصرف غذا و پوشاک ممکن است ضروری شود.
این چالشها نشان میدهند که کاهش قدرت خرید نه تنها بر زندگی روزمره خانوارها تأثیر میگذارد، بلکه میتواند بر آینده مالی و اجتماعی آنها نیز تأثیرگذار باشد.
راهکارهای مقابله با کاهش قدرت خرید
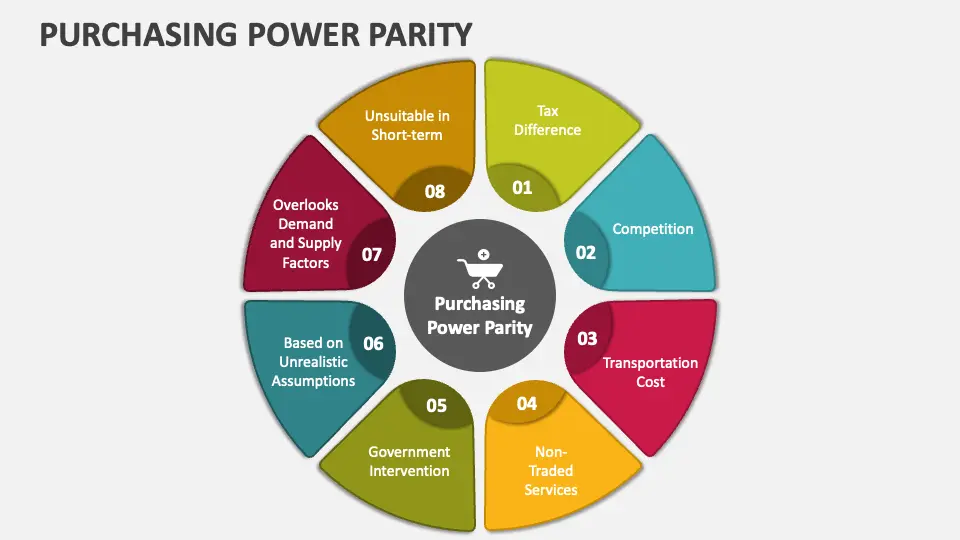
در شرایطی که قدرت خرید کاهش مییابد، خانوارها میتوانند با اتخاذ برخی راهکارها، تأثیرات منفی این پدیده را کاهش دهند. برخی از این راهکارها عبارتند از:
- بررسی و مدیریت هزینهها: یکی از مهمترین اقدامات، بررسی دقیق هزینهها و شناسایی بخشهایی است که میتوان هزینه آنها را کاهش داد. این موضوع میتواند شامل کاهش هزینههای غیرضروری، خرید کالاها با کیفیت بالاتر در حجم کمتر، یا حتی استفاده از جایگزینهای ارزانتر باشد.
- افزایش درآمد: خانوادهها میتوانند سعی کنند درآمد خود را افزایش دهند. این موضوع میتواند شامل تغییر شغل، یادگیری مهارتهای جدید، یا حتی شروع کسب و کار کوچک باشد. افزایش درآمد میتواند به خانوادهها کمک کند تا با کاهش قدرت خرید مقابله کنند.
- پسانداز هوشمند: حتی در شرایط کاهش قدرت خرید، خانوادهها میتوانند با پسانداز هوشمند، امنیت مالی خود را افزایش دهند. این موضوع میتواند شامل اختصاص بخشی از درآمد به پسانداز، استفاده از حسابهای پسانداز با بهره بالا، یا حتی سرمایهگذاری در ابزارهای مالی مناسب باشد.
- استفاده از منابع دولتی و اجتماعی: در برخی موارد، دولت یا سازمانهای اجتماعی میتوانند به خانوارها کمک کنند. این موضوع میتواند شامل دریافت کمکهای مالی، استفاده از خدمات بهداشتی و درمانی رایگان یا ارزان، یا حتی دریافت وامهای با بهره پایین باشد.
خانوارها همچنین میتوانند با برنامهریزی مالی مناسب، از تأثیرات منفی کاهش قدرت خرید جلوگیری کنند. برای مثال، ایجاد بودجه ماهانه، تعیین اولویتهای مالی، و حتی استفاده از ابزارهای مالی مانند کارتهای اعتباری با بهره پایین میتواند کمککننده باشد.
تأثیر کاهش قدرت خرید بر سلامت روان خانوارها
کاهش قدرت خرید نه تنها بر وضعیت مالی خانوارها تأثیر میگذارد، بلکه میتواند بر سلامت روان آنها نیز تأثیرگذار باشد. استرس مالی، نگرانی از آینده، و حتی احساس بیارزشی میتوانند باعث بروز مشکلات روانی مانند اضطراب، افسردگی، و حتی اختلالات خواب شوند.
خانوارها میتوانند با ایجاد ارتباطات قوی خانوادگی، حمایت اجتماعی، و حتی استفاده از خدمات مشاوره روانشناسی، با این چالشها مقابله کنند. همچنین، فعالیتهای تفریحی و فرهنگی میتواند به کاهش استرس و بهبود کیفیت زندگی کمک کند.
نکات مهم برای مقابله با کاهش قدرت خرید
در نهایت، خانوارها میتوانند با توجه به نکات زیر، تأثیرات منفی کاهش قدرت خرید را کاهش دهند:
- بررسی دقیق درآمد و هزینهها و شناسایی بخشهایی که میتوان هزینه آنها را کاهش داد.
- افزایش درآمد از طریق یادگیری مهارتهای جدید یا تغییر شغل.
- پسانداز هوشمند و استفاده از ابزارهای مالی مناسب.
- استفاده از منابع دولتی و اجتماعی برای کاهش فشار مالی.
- برقراری ارتباطات قوی خانوادگی و حمایت اجتماعی برای کاهش استرس.
- برنامهریزی مالی بلندمدت برای تأمین نیازهای آینده.
کاهش قدرت خرید یک چالش اقتصادی است که میتواند بر زندگی خانوارها تأثیرات عمیقی بگذارد. با این حال، با برنامهریزی مناسب، مدیریت هزینهها، و استفاده از منابع موجود، خانوادهها میتوانند با این چالش مقابله و کیفیت زندگی خود را حفظ کنند. برای اطلاعات بیشتر در مورد مدیریت مالی و راهکارهای مقابله با چالشهای اقتصادی، میتوانید به فناوری جهان مراجعه کنید.