نرخ بهره واقعی چیست و چگونه محاسبه میشود؛ راهنمای کامل و کاربردی
در دنیای اقتصاد و مالی، یکی از مفاهیمی که اغلب مورد توجه قرار میگیرد، نرخ بهره است. اما وقتی صحبت از نرخ بهره واقعی میشود، ممکن است برای بسیاری از افراد کمی مبهم به نظر برسد. در این مقاله، به بررسی دقیق مفهوم نرخ بهره واقعی، نحوه محاسبه آن و اهمیت آن در تصمیمگیریهای مالی و اقتصادی میپردازیم.
نرخ بهره واقعی چیست؟
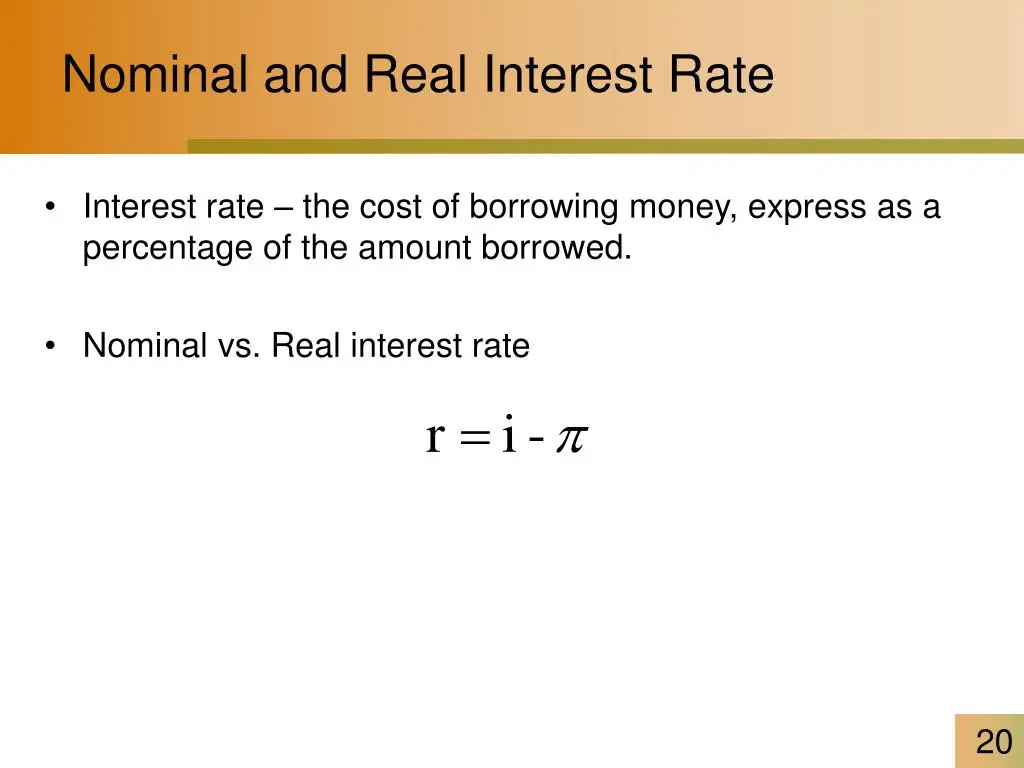
نرخ بهره واقعی به نرخ بهرهای گفته میشود که از تأثیر تورم کاسته شده است. در واقع، این نرخ نشاندهنده بازده واقعی سرمایهگذاری یا هزینه واقعی وام بدون تأثیر تورم است. وقتی بانکها یا موسسات مالی نرخ بهره را اعلام میکنند، معمولاً این نرخ شامل تأثیر تورم است که به آن نرخ بهره اسمی میگویند. اما برای درک واقعی ارزش پول و تصمیمگیریهای مالی، باید نرخ بهره واقعی را محاسبه کرد.
به عنوان مثال، اگر نرخ بهره اسمی ۱۰ درصد و نرخ تورم ۵ درصد باشد، نرخ بهره واقعی برابر با ۵ درصد خواهد بود. این یعنی پس از کاستن تأثیر تورم، بازده واقعی سرمایهگذاری یا هزینه واقعی وام ۵ درصد است.
چرا نرخ بهره واقعی مهم است؟
نرخ بهره واقعی اهمیت زیادی در تصمیمگیریهای مالی و اقتصادی دارد. برخی از دلایل اهمیت آن عبارتند از:
- ارزیابی بازده واقعی سرمایهگذاری: وقتی میخواهید سرمایهگذاری کنید، باید بدانید که پس از کاستن تورم، چه بازدهی واقعی دریافت خواهید کرد. این اطلاعات به شما کمک میکند تا تصمیمات بهتری در مورد سرمایهگذاریهای خود بگیرید.
- مقایسه هزینه وام: اگر قصد دارید وام بگیرید، نرخ بهره واقعی نشان میدهد که پس از کاستن تورم، چه هزینهای برای شما به وجود خواهد آمد. این اطلاعات به شما کمک میکند تا تصمیمات بهتری در مورد وامگیری بگیرید.
- بررسی قدرت خرید: نرخ بهره واقعی نشاندهنده قدرت خرید واقعی پول شما در آینده است. اگر نرخ بهره واقعی منفی باشد، این نشاندهنده کاهش قدرت خرید پول شما در آینده است.
- تأثیر بر سیاستهای اقتصادی: بانک مرکزی و دولتها از نرخ بهره واقعی برای تعیین سیاستهای اقتصادی استفاده میکنند. این نرخ میتواند نشاندهنده وضعیت اقتصادی کشور و تصمیمات آینده باشد.
نحوه محاسبه نرخ بهره واقعی
محاسبه نرخ بهره واقعی نسبتاً ساده است. فرمول اصلی برای محاسبه نرخ بهره واقعی به این صورت است:
نرخ بهره واقعی = نرخ بهره اسمی – نرخ تورم
اما در واقعیت، این فرمول کمی پیچیدهتر است و باید از فرمول زیر استفاده کرد:
نرخ بهره واقعی = (۱ + نرخ بهره اسمی) / (۱ + نرخ تورم) – ۱
این فرمول دقیقتر است و تأثیر ترکیبی تورم و نرخ بهره را در نظر میگیرد. برای مثال، اگر نرخ بهره اسمی ۸ درصد و نرخ تورم ۳ درصد باشد، نرخ بهره واقعی به این صورت محاسبه میشود:
نرخ بهره واقعی = (۱ + ۰٫۰۸) / (۱ + ۰٫۰۳) – ۱ = ۰٫۰۴۸۵ یا ۴٫۸۵ درصد
این روش دقیقتر است و نشان میدهد که پس از کاستن تأثیر تورم، بازده واقعی سرمایهگذاری یا هزینه واقعی وام ۴٫۸۵ درصد است.
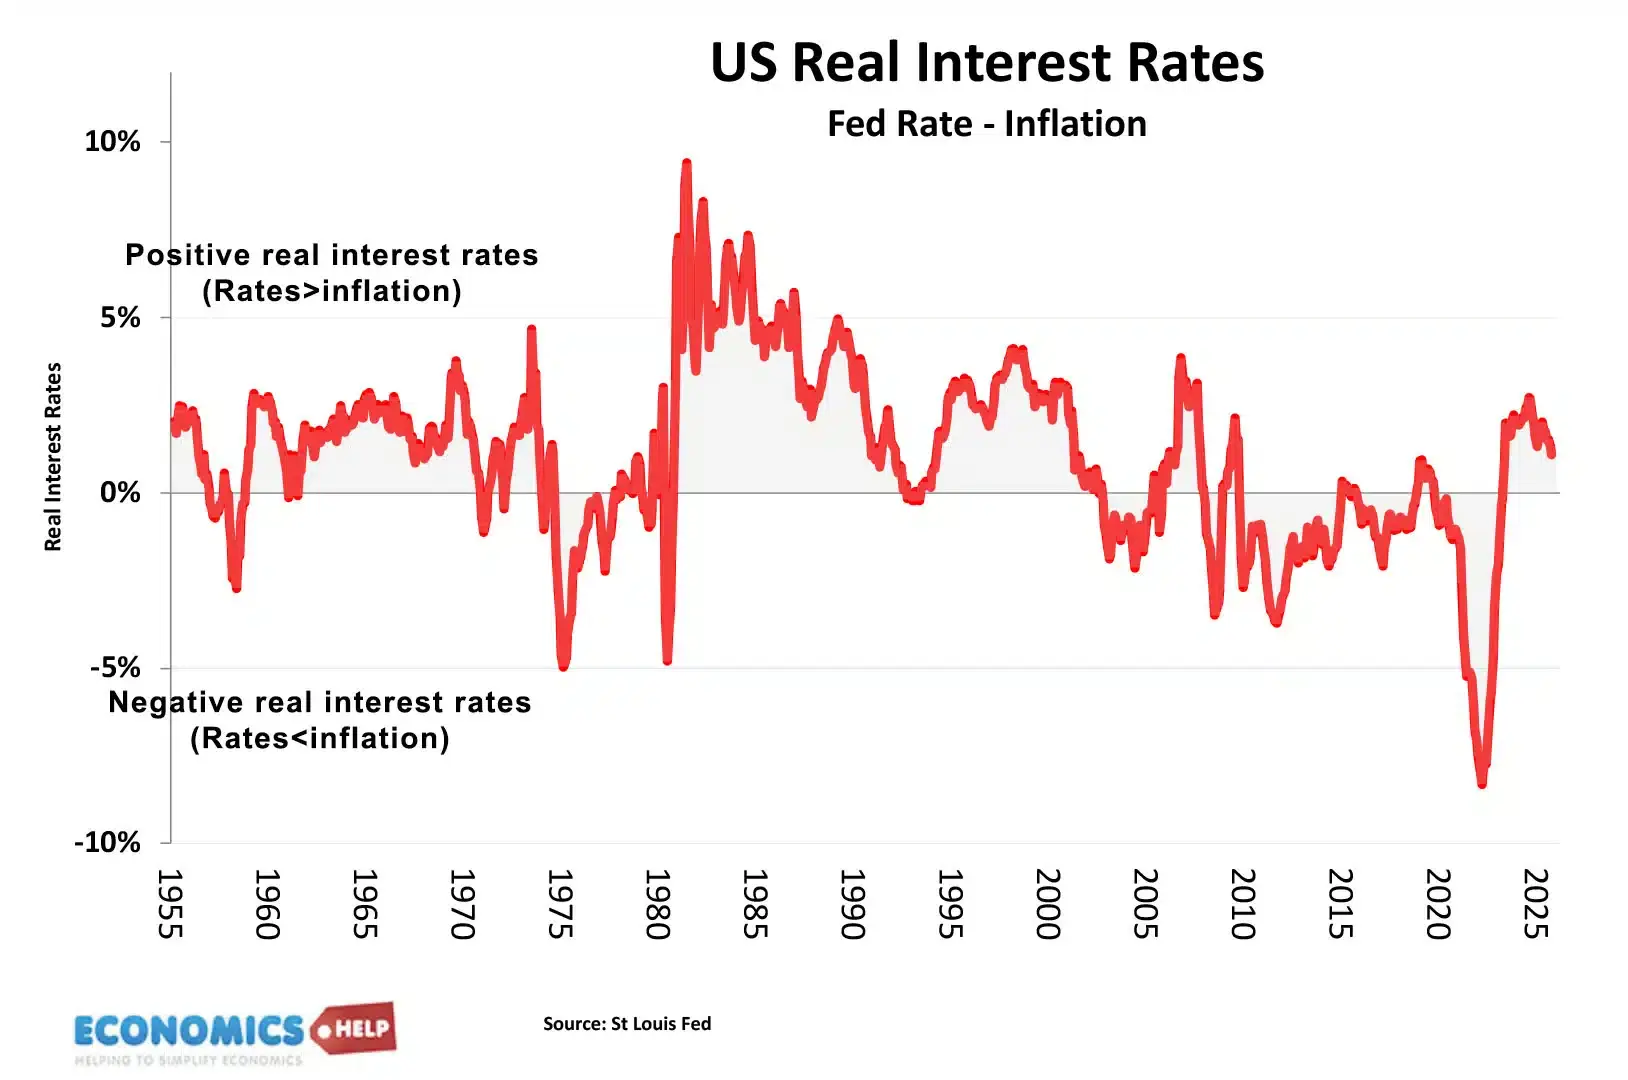
نرخ بهره واقعی منفی چیست؟
گاهی اوقات ممکن است نرخ بهره واقعی منفی شود. این اتفاق زمانی میافتد که نرخ تورم از نرخ بهره اسمی بیشتر باشد. در این حالت، پس از کاستن تورم، بازده واقعی سرمایهگذاری منفی خواهد بود. این یعنی سرمایهگذاری شما در واقع ارزش خود را از دست میدهد و قدرت خرید پول شما کاهش مییابد.
نرخ بهره واقعی منفی معمولاً در شرایطی رخ میدهد که نرخ تورم بسیار بالا باشد و بانک مرکزی نتواند با افزایش نرخ بهره اسمی، تورم را کنترل کند. این وضعیت میتواند نشاندهنده مشکلات اقتصادی جدی باشد و میتواند تأثیرات منفی بر سرمایهگذاریها و تصمیمات مالی داشته باشد.
تأثیر نرخ بهره واقعی بر بازارهای مالی
نرخ بهره واقعی تأثیر زیادی بر بازارهای مالی دارد. برخی از این تأثیرات عبارتند از:
- سرمایهگذاری: سرمایهگذاران تمایل دارند در شرایطی که نرخ بهره واقعی بالا است، به سرمایهگذاری در داراییهای با بازده بالا بپردازند. در مقابل، اگر نرخ بهره واقعی پایین یا منفی باشد، ممکن است سرمایهگذاران به سمت داراییهای کمریسکتر مانند اوراق قرضه دولتی یا سپردههای بانکی روی آورند.
- ارز: نرخ بهره واقعی میتواند بر ارزش ارز یک کشور تأثیر بگذارد. اگر نرخ بهره واقعی یک کشور بالاتر از سایر کشورها باشد، سرمایهگذاران خارجی ممکن است به خرید ارز آن کشور روی آورند که این امر میتواند ارزش ارز را افزایش دهد.
- بازار مسکن: نرخ بهره واقعی میتواند بر قیمت مسکن تأثیر بگذارد. اگر نرخ بهره واقعی بالا باشد، هزینه وام افزایش مییابد و این میتواند منجر به کاهش تقاضا برای خرید مسکن شود. در مقابل، اگر نرخ بهره واقعی پایین باشد، هزینه وام کاهش مییابد و این میتواند تقاضا برای خرید مسکن را افزایش دهد.
در شرایطی که نرخ بهره واقعی منفی است، ممکن است سرمایهگذاران به دنبال داراییهایی باشند که بتوانند از تورم محافظت کنند، مانند طلا یا سایر داراییهای فیزیکی.
نرخ بهره واقعی و سیاستهای اقتصادی
بانک مرکزی و دولتها از نرخ بهره واقعی به عنوان یکی از ابزارهای اصلی سیاستهای اقتصادی استفاده میکنند. این نرخ میتواند نشاندهنده وضعیت اقتصادی کشور و تصمیمات آینده باشد. برای مثال:
- اگر نرخ بهره واقعی بالا باشد، ممکن است نشاندهنده رشد اقتصادی باشد و بانک مرکزی ممکن است تصمیم به کاهش نرخ بهره اسمی بگیرد تا رشد اقتصادی را تشویق کند.
- اگر نرخ بهره واقعی پایین یا منفی باشد، ممکن است نشاندهنده رکود اقتصادی باشد و بانک مرکزی ممکن است تصمیم به افزایش نرخ بهره اسمی بگیرد تا تورم را کنترل کند.
در شرایطی که نرخ بهره واقعی منفی است، دولتها ممکن است به سیاستهای مالی دیگری مانند افزایش هزینههای عمومی یا کاهش مالیات روی آورند تا رشد اقتصادی را تشویق کنند.
برای اطلاعات بیشتر در مورد مفاهیم اقتصادی و مالی و نحوه تأثیر آنها بر زندگی روزمره، میتوانید به بخش تحلیلهای اقتصادی فناوری جهان مراجعه کنید.