قسط وام چگونه محاسبه میشود؛ نکات کاربردی و اشتباهات رایج
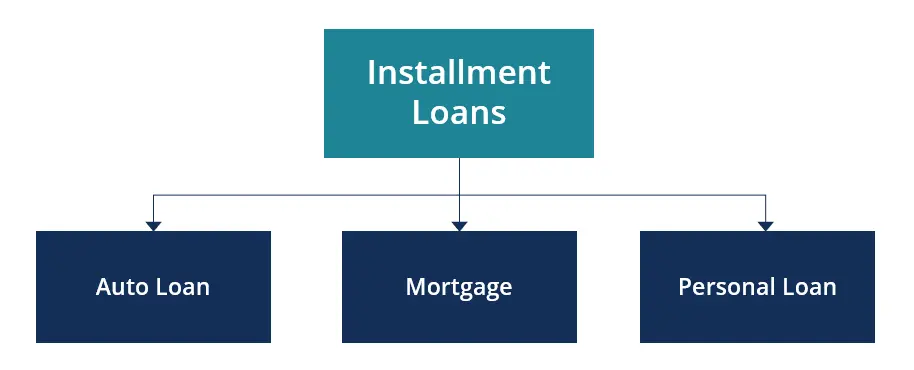
در دنیای امروز، استفاده از وامهای قسطی به یکی از روشهای رایج برای تأمین هزینههای بزرگ تبدیل شده است. از خرید خانه و خودرو گرفته تا پرداخت هزینههای تحصیل یا حتی سفرهای بزرگ، بسیاری از افراد به قسطهای وام متکی هستند. اما چگونه این قسطها محاسبه میشوند؟ چه فاکتورهایی در تعیین میزان قسط تأثیرگذار هستند؟ و چه اشتباهاتی ممکن است در محاسبه یا پرداخت قسطها رخ دهد؟ در این مقاله به بررسی دقیق این موضوعات میپردازیم تا شما را با فرآیند محاسبه قسط وام آشنا کنیم و از اشتباهات رایج در این زمینه جلوگیری کنید.
چه چیزی در محاسبه قسط وام تأثیرگذار است؟
محاسبه قسط وام یک فرآیند ریاضی است که بر اساس چند عامل اصلی انجام میشود. درک این عوامل به شما کمک میکند تا بهتر بتوانید قسطهای خود را مدیریت کنید و حتی در برخی موارد، هزینههای کلی وام را کاهش دهید. عوامل اصلی شامل موارد زیر هستند:
- مبلغ وام: این عامل اصلیترین پارامتر در محاسبه قسط است. هرچه مبلغ وام بیشتر باشد، قسطهای ماهانه نیز بالاتر خواهد بود.
- نرخ بهره: نرخ بهره یا سود وام، درصدی است که بانک یا موسسه وامدهنده بر اساس آن سود دریافت میکند. این نرخ میتواند ثابت یا متغیر باشد و تأثیر مستقیم بر میزان قسط دارد.
- مدت زمان بازپرداخت: مدت زمانی که برای بازپرداخت وام در نظر گرفته میشود، یکی از عوامل کلیدی است. مدت زمان کوتاهتر به معنای قسطهای بالاتر در هر ماه است، اما در مجموع هزینه بهره کمتر خواهد بود.
- روش محاسبه: برخی وامها با روش قسط ثابت (که در آن هر ماه یک مبلغ ثابت پرداخت میشود) و برخی با روش قسط متغیر (که در آن مبلغ قسط ممکن است تغییر کند) محاسبه میشوند.
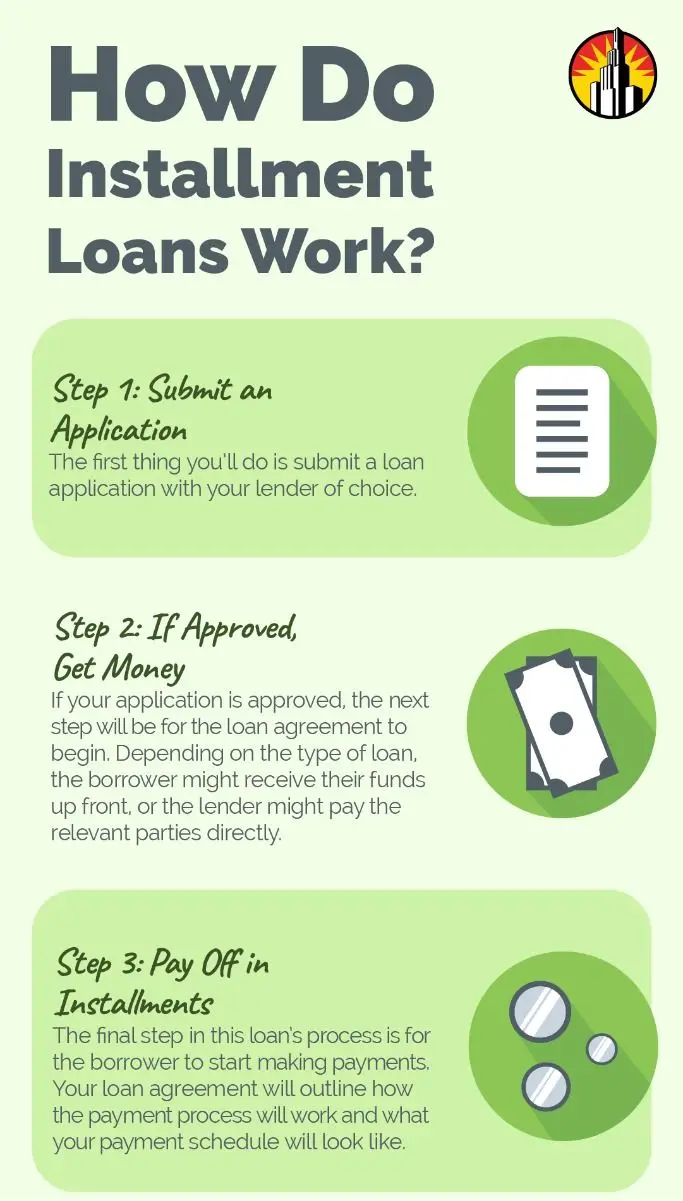
برای درک بهتر این عوامل، فرض کنید شما یک وام ۵۰۰ میلیون تومانی با نرخ بهره ۱۵ درصد در مدت ۵ سال دریافت کردهاید. در این صورت، با استفاده از فرمولهای مالی، میتوانید قسط ماهانه خود را محاسبه کنید. اما چگونه این محاسبه دقیقاً انجام میشود؟
فرمول محاسبه قسط وام
فرمول اصلی برای محاسبه قسط وام در روش قسط ثابت به صورت زیر است:
قسط ماهانه = (مبلغ وام × نرخ بهره ماهانه) / (۱ – (۱ + نرخ بهره ماهانه)^(-مدت زمان))
در این فرمول، نرخ بهره ماهانه به صورت سالانه تقسیم بر ۱۲ محاسبه میشود. برای مثال، اگر نرخ بهره سالانه ۱۵ درصد باشد، نرخ بهره ماهانه آن برابر با ۱۵/۱۲ یا ۱.۲۵ درصد خواهد بود.
با استفاده از این فرمول، میتوانید قسط ماهانه وام خود را محاسبه کنید. اما برای درک بهتر، مثالی را بررسی میکنیم:
فرض کنید شما یک وام ۱۰۰ میلیون تومانی با نرخ بهره ۱۲ درصد در مدت ۳ سال دریافت کردهاید. نرخ بهره ماهانه برابر با ۱۲/۱۲ یا ۱ درصد خواهد بود. با وارد کردن این اعداد در فرمول، قسط ماهانه شما حدود ۳.۲ میلیون تومان خواهد بود. این عدد شامل بخشی از اصل وام و بخشی از بهره است که در هر ماه تغییر میکند.
در ابتدای دوره وام، بیشتر قسط به بهره اختصاص مییابد و با گذشت زمان، بخش بیشتری از قسط به پرداخت اصل وام میرود. این موضوع در جدول قسطبندی وام نیز قابل مشاهده است.
اشتباهات رایج در محاسبه و پرداخت قسط وام
در حالی که محاسبه قسط وام به نظر ساده میرسد، بسیاری از افراد در این زمینه دچار اشتباهات رایجی میشوند که میتواند هزینههای کلی وام را افزایش دهد یا حتی منجر به مشکلات مالی شود. برخی از این اشتباهات عبارتند از:
- نادیده گرفتن نرخ بهره: برخی افراد فقط به مبلغ وام و مدت زمان پرداخت توجه میکنند و نرخ بهره را نادیده میگیرند. این موضوع میتواند منجر به پرداخت هزینههای بهره بسیار بالا شود.
- انتخاب مدت زمان طولانی بدون بررسی هزینه: در حالی که مدت زمان طولانیتر به معنای قسطهای پایینتر است، اما در مجموع هزینه بهره بسیار بیشتر خواهد بود. برای مثال، وام ۵۰۰ میلیون تومانی با نرخ بهره ۱۵ درصد در مدت ۱۰ سال بسیار گرانتر از وام مشابهی با مدت ۵ سال خواهد بود.
- عدم بررسی جدول قسطبندی: بسیاری از افراد فقط به قسط ماهانه توجه میکنند و جدول قسطبندی وام را بررسی نمیکنند. این جدول نشان میدهد که در هر ماه چه بخشی از قسط به بهره و چه بخشی به اصل وام اختصاص دارد. بررسی این جدول میتواند به شما کمک کند تا در صورت امکان، قسطهای خود را افزایش دهید و هزینه بهره را کاهش دهید.
- پرداخت قسطها به صورت نامنظم: پرداخت قسطها به صورت نامنظم میتواند منجر به پرداخت هزینههای جریمه و بهره اضافی شود. همیشه سعی کنید قسطهای خود را به موقع و به صورت کامل پرداخت کنید.
- عدم استفاده از ابزارهای آنلاین: امروزه بسیاری از بانکها و موسسات مالی ابزارهای آنلاین برای محاسبه قسط وام ارائه میدهند. استفاده از این ابزارها میتواند به شما کمک کند تا محاسبات خود را دقیقتر انجام دهید و از اشتباهات جلوگیری کنید.
برای مثال، اگر شما یک وام با قسط ثابت دریافت کردهاید و در یکی از ماهها نتوانستید قسط کامل را پرداخت کنید، ممکن است بانک هزینههای جریمه یا بهره اضافی را به شما اعمال کند. این موضوع میتواند هزینههای کلی وام را افزایش دهد.
نکات کاربردی برای مدیریت بهتر قسط وام
برای مدیریت بهتر قسط وام و کاهش هزینههای کلی، میتوانید از نکات زیر استفاده کنید:
- پرداخت قسطهای اضافی: اگر امکان پرداخت قسطهای اضافی را دارید، این کار میتواند به شما کمک کند تا هزینه بهره را کاهش دهید و مدت زمان وام را کوتاهتر کنید.
- انتخاب مدت زمان مناسب: همیشه سعی کنید مدت زمان وام را به گونهای انتخاب کنید که قسطهای ماهانه برای شما قابل پرداخت باشد، اما در عین حال هزینه بهره نیز به حداقل برسد.
- بررسی نرخ بهره: قبل از دریافت وام، نرخ بهره را با بانکهای مختلف مقایسه کنید و بهترین نرخ را انتخاب کنید. حتی یک درصد کاهش در نرخ بهره میتواند در طول مدت وام به شما صرفهجویی قابل توجهی ایجاد کند.
- استفاده از جدول قسطبندی: همیشه جدول قسطبندی وام را بررسی کنید و در صورت امکان، سعی کنید در اوایل دوره وام قسطهای بیشتری پرداخت کنید تا هزینه بهره کاهش یابد.
- پرداخت به موقع: پرداخت قسطها به موقع یکی از مهمترین نکات است. تأخیر در پرداخت قسطها میتواند منجر به پرداخت هزینههای جریمه و بهره اضافی شود.
برای مثال، اگر شما یک وام ۳۰۰ میلیون تومانی با نرخ بهره ۱۰ درصد در مدت ۵ سال دریافت کردهاید، پرداخت قسطهای اضافی در سال اول میتواند به شما کمک کند تا هزینه بهره را کاهش دهید و مدت زمان وام را کوتاهتر کنید.
چگونه میتوانیم هزینه بهره را کاهش دهیم؟
کاهش هزینه بهره یکی از مهمترین راههای کاهش هزینههای کلی وام است. برای این منظور، میتوانید از روشهای زیر استفاده کنید:
- پرداخت قسطهای اضافی: پرداخت قسطهای اضافی در اوایل دوره وام میتواند به شما کمک کند تا هزینه بهره را کاهش دهید. این کار باعث میشود که بخش بیشتری از قسط به پرداخت اصل وام اختصاص یابد.
- انتخاب مدت زمان کوتاهتر: اگر امکان پرداخت قسطهای بالاتر را دارید، انتخاب مدت زمان کوتاهتر میتواند هزینه بهره را کاهش دهد.
- بررسی و مقایسه نرخ بهره: قبل از دریافت وام، نرخ بهره را با بانکهای مختلف مقایسه کنید و بهترین نرخ را انتخاب کنید.
- استفاده از وامهای با نرخ بهره ثابت: وامهای با نرخ بهره ثابت میتوانند در طول مدت وام هزینههای پیشبینیپذیری ایجاد کنند و از افزایش نرخ بهره در آینده جلوگیری کنند.
برای مثال، اگر شما یک وام با نرخ بهره متغیر دریافت کردهاید و نرخ بهره در آینده افزایش یابد، هزینه بهره شما نیز افزایش خواهد یافت. در این صورت، انتخاب وام با نرخ بهره ثابت میتواند به شما کمک کند تا از افزایش هزینه بهره جلوگیری کنید.
نکات پایانی
محاسبه قسط وام و مدیریت آن میتواند چالشبرانگیز باشد، اما با درک عوامل تأثیرگذار و استفاده از نکات کاربردی، میتوانید هزینههای کلی وام را کاهش دهید و از اشتباهات رایج جلوگیری کنید. همیشه سعی کنید قبل از دریافت وام، تمام شرایط و هزینههای مرتبط را بررسی کنید و در صورت امکان، از ابزارهای آنلاین برای محاسبه قسط استفاده کنید.
در صورت نیاز به اطلاعات بیشتر در زمینه وامها و مدیریت مالی، میتوانید به مقالات مرتبط در فناوری جهان مراجعه کنید. این مقالات میتوانند به شما کمک کنند تا با مفاهیم مالی و وامهای قسطی بهتر آشنا شوید و تصمیمات مالی بهتری بگیرید.