ضریب فزاینده پولی چیست و چگونه بانکها پول ایجاد میکنند؛ یک راهنمای کامل برای تصمیم بهتر
در دنیای اقتصاد و مالی، یکی از مفاهیم اساسی که اغلب مورد توجه قرار میگیرد، نحوه ایجاد پول توسط بانکها و نقش ضریب فزاینده پولی در این فرایند است. اگرچه ممکن است این موضوع برای بسیاری از افراد پیچیده به نظر برسد، اما در واقع با درک سادهای میتوان به آن پی برد. در این راهنما، به بررسی دقیق ضریب فزاینده پولی و مکانیسمهای ایجاد پول توسط بانکها میپردازیم تا بتوانید با آگاهی کاملتری تصمیمات مالی خود را اتخاذ کنید.
ضریب فزاینده پولی چیست؟
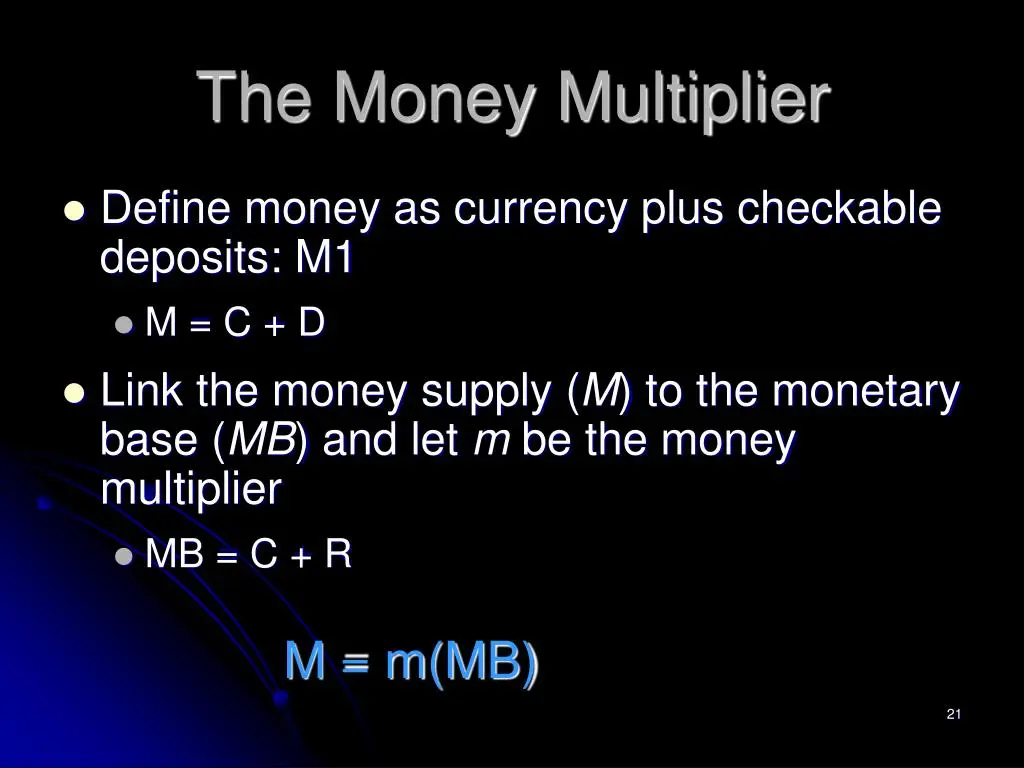
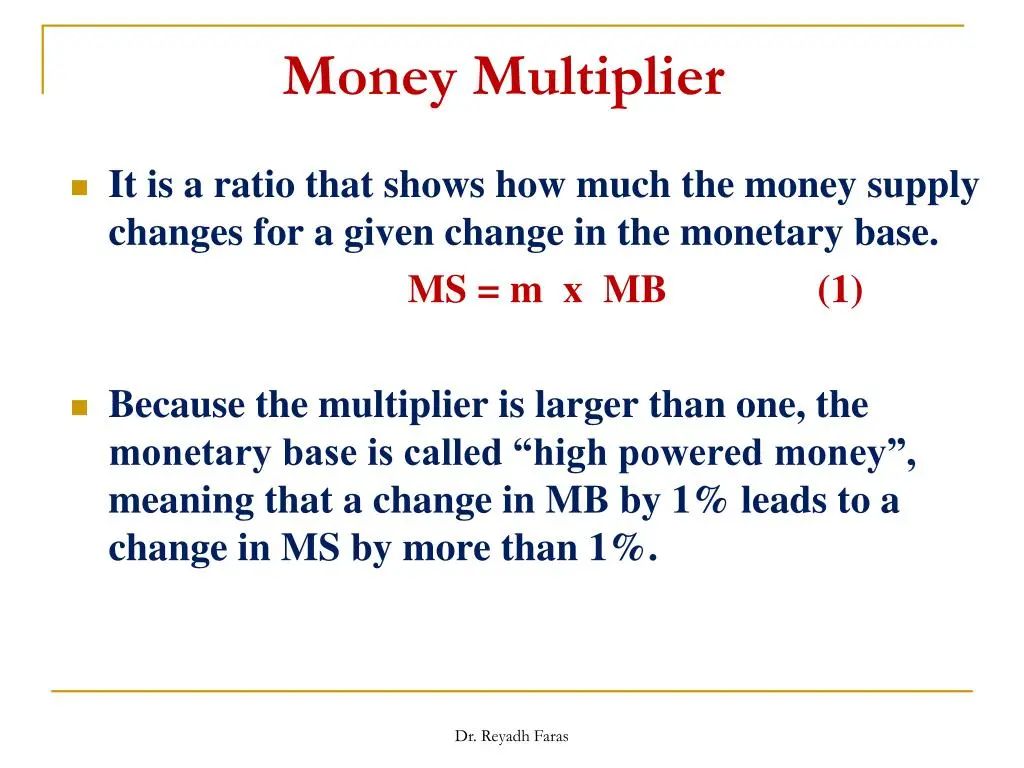
ضریب فزاینده پولی (Money Multiplier) یک مفهوم کلیدی در اقتصاد بانکی است که نشان میدهد چگونه پول اولیه با فعالیتهای بانکی چند برابر میشود. این ضریب به ما کمک میکند تا درک کنیم که چگونه یک واحد پول اولیه توسط بانکها به چندین واحد پول تبدیل میشود و در گردش اقتصادی قرار میگیرد.
به بیان ساده، ضریب فزاینده پولی نشان میدهد که با وجود یک واحد پول اولیه (مانند سپردههای اولیه)، بانکها چگونه با اعطای وام و ایجاد سپردههای جدید، حجم پول در اقتصاد را افزایش میدهند. این فرایند بر اساس اصول ذخیره بانکی و سیاستهای پولی بانک مرکزی انجام میشود.
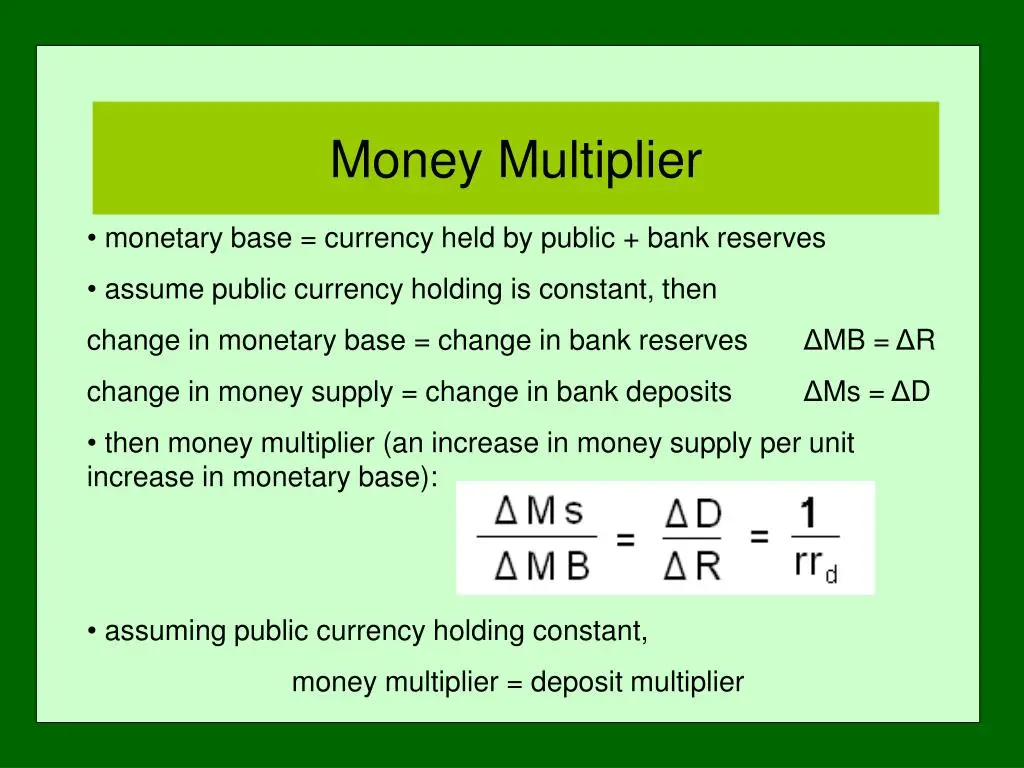
فرمول اصلی ضریب فزاینده پولی به این صورت است:
ضریب فزاینده پولی = ۱ / ضریب ذخیره اجباری
در این فرمول، ضریب ذخیره اجباری (Reserve Ratio) درصدی از سپردههای بانکی است که بانکها باید به صورت ذخیره نزد بانک مرکزی نگهداری کنند. برای مثال، اگر ضریب ذخیره اجباری ۱۰ درصد باشد، ضریب فزاینده پولی برابر با ۱۰ خواهد بود. این یعنی هر واحد پول اولیه میتواند به ۱۰ واحد پول در اقتصاد تبدیل شود.
چگونه بانکها پول ایجاد میکنند؟
بانکها با استفاده از مکانیسمهای مختلف، پول جدید در اقتصاد ایجاد میکنند. این فرایند به طور کلی بر اساس دو اصل اصلی انجام میشود:
- اعطای وام: هنگامی که یک فرد یا شرکت سپردهای در بانک قرار میدهد، بانک بخشی از این سپرده را به عنوان ذخیره نگهداری میکند و بقیه را برای اعطای وام به دیگران استفاده میکند.
- ایجاد سپرده: هنگامی که وام به یک شخص یا شرکت داده میشود، این وام به صورت سپرده جدید در حساب دریافتکننده واریز میشود. این سپرده جدید میتواند توسط بانک برای اعطای وامهای بیشتر استفاده شود.
این چرخه ادامه دارد و هر بار که وام جدیدی اعطا میشود، پول جدیدی در اقتصاد ایجاد میشود. به این ترتیب، پول اولیه با استفاده از ضریب فزاینده پولی چند برابر میشود و حجم پول در اقتصاد افزایش مییابد.
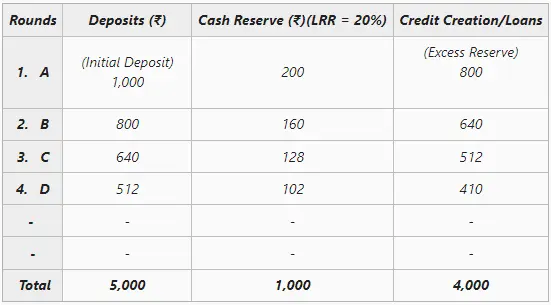
برای مثال، فرض کنید یک فرد ۱۰۰۰ تومان را به عنوان سپرده در بانک قرار میدهد. اگر ضریب ذخیره اجباری ۱۰ درصد باشد، بانک ۱۰۰ تومان را به عنوان ذخیره نگهداری میکند و ۹۰۰ تومان را برای اعطای وام استفاده میکند. این ۹۰۰ تومان به عنوان سپرده جدید در حساب دریافتکننده واریز میشود و دریافتکننده این پول میتواند آن را در بانک دیگری سپرده کند یا برای خرید استفاده کند. این فرایند ادامه مییابد و در نهایت پول اولیه به چندین برابر خود تبدیل میشود.
نقش بانک مرکزی در ایجاد پول
بانک مرکزی با تعیین ضریب ذخیره اجباری و سیاستهای پولی، بر میزان ایجاد پول توسط بانکها تأثیر میگذارد. برای مثال، اگر بانک مرکزی ضریب ذخیره اجباری را کاهش دهد، بانکها میتوانند بیشتر وام بدهند و در نتیجه حجم پول در اقتصاد افزایش یابد. این موضوع میتواند به افزایش فعالیت اقتصادی و کاهش بیکاری کمک کند، اما همچنین ممکن است منجر به تورم شود.
از سوی دیگر، اگر بانک مرکزی ضریب ذخیره اجباری را افزایش دهد، بانکها کمتر وام میدهند و حجم پول در اقتصاد کاهش مییابد. این سیاست میتواند به کنترل تورم کمک کند، اما ممکن است منجر به کاهش فعالیت اقتصادی شود.
بنابراین، بانک مرکزی با تنظیم ضریب ذخیره اجباری و سایر ابزارهای پولی، میتواند بر میزان ایجاد پول توسط بانکها و در نتیجه بر اقتصاد کلان تأثیر بگذارد.
چالشها و محدودیتها
اگرچه ضریب فزاینده پولی نشان میدهد که چگونه پول در اقتصاد ایجاد میشود، اما این فرایند در دنیای واقعی با چالشها و محدودیتهایی روبرو است:
- توجه به نقدینگی: مردم ممکن است بخشی از سپردههای خود را به صورت نقد خارج کنند و این موضوع میتواند بر توانایی بانکها در ایجاد پول تأثیر بگذارد.
- اعتماد عمومی: اگر مردم به بانکها اعتماد نکنند و سپردههای خود را خارج کنند، بانکها نمیتوانند به همان میزان وام بدهند و در نتیجه حجم پول کاهش مییابد.
- سیاستهای پولی: تغییرات در سیاستهای پولی بانک مرکزی میتواند بر ضریب ذخیره اجباری و در نتیجه بر ایجاد پول تأثیر بگذارد.
بنابراین، اگرچه ضریب فزاینده پولی یک ابزار مفید برای درک ایجاد پول توسط بانکها است، اما باید در نظر داشت که این فرایند در دنیای واقعی تحت تأثیر عوامل مختلف قرار میگیرد.
نکات مهم برای تصمیمگیری مالی
درک مکانیسمهای ایجاد پول توسط بانکها و نقش ضریب فزاینده پولی میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید. برای مثال:
- انتخاب بانک: اگر میخواهید سپردههای خود را در بانک قرار دهید، میتوانید به ضریب ذخیره اجباری و سیاستهای بانکی توجه کنید تا از امنیت سپردههای خود اطمینان حاصل کنید.
- استفاده از وام: اگر قصد استفاده از وام دارید، میتوانید با درک مکانیسمهای ایجاد پول، از شرایط وامدهی بهتر استفاده کنید.
- پولشویی و نظارت: درک این فرایند میتواند به شما کمک کند تا از فعالیتهای غیرقانونی مانند پولشویی در سیستم بانکی آگاه باشید و اقدامات لازم را انجام دهید.
همچنین، آگاهی از این موضوع میتواند به شما کمک کند تا در مورد سیاستهای پولی و اقتصادی کشور اطلاعات بهتری داشته باشید و بتوانید تصمیمات مالی خود را بر اساس این اطلاعات اتخاذ کنید.
برای اطلاعات بیشتر در مورد مفاهیم اقتصادی و مالی، میتوانید به مقالات مرتبط در فناوری جهان مراجعه کنید.