روش زینه واقعی خرید اقساطی را محاسبه کنیم؛ از انتخاب تا نکات مهم
خرید اقساطی یکی از روشهای محبوب پرداخت برای بسیاری از خریدهای بزرگ یا متوسط است که به شما امکان میدهد هزینه را به صورت ماهانه یا سهماهه تقسیم کنید. اما قبل از استفاده از این روش، باید به روش دقیق محاسبه هزینههای واقعی آن توجه کنید. در این مقاله، به بررسی روشهای محاسبه هزینههای واقعی خرید اقساطی، نکات مهم قبل از انتخاب این روش و همچنین چگونگی مقایسه آن با پرداخت نقدی میپردازیم.
چگونه هزینههای واقعی خرید اقساطی را محاسبه کنیم؟
برای محاسبه هزینههای واقعی خرید اقساطی، باید به چند عامل کلیدی توجه کنید:
- مبلغ کل اقساط: ابتدا باید مبلغ کل اقساط را که باید پرداخت کنید، محاسبه کنید. این شامل مبلغ اصلی خرید و همچنین هزینههای اضافی مانند سود یا کارمزد است.
- نرخ بهره: اگر اقساط شامل بهره باشد، باید نرخ بهره را در نظر بگیرید. این نرخ میتواند به صورت درصد سالانه یا ماهانه بیان شود و تأثیر زیادی بر هزینه نهایی دارد.
- مدت زمان پرداخت: مدت زمان پرداخت اقساط نیز یکی از عوامل مهم است. هرچه مدت زمان طولانیتر باشد، هزینه نهایی بیشتر خواهد شد.
- کارمزدهای اضافی: برخی از روشهای اقساطی ممکن است کارمزدهای اضافی مانند کارمزد ثبتنام یا کارمزد تأخیر داشته باشند که باید در محاسبه در نظر گرفته شوند.
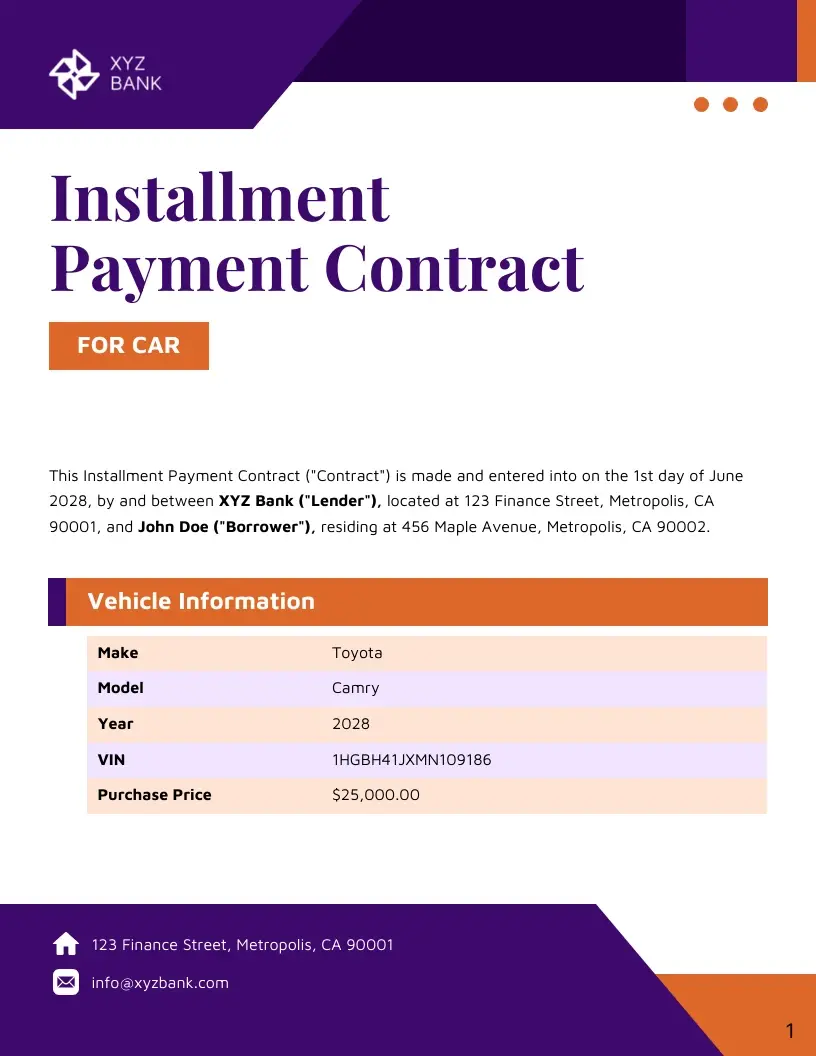
برای مثال، اگر یک محصول را با قیمت ۱۰ میلیون تومان بخواهید به صورت اقساطی خریداری کنید و نرخ بهره ماهانه آن ۳ درصد باشد، باید هزینه نهایی را با استفاده از فرمولهای مالی محاسبه کنید. در این صورت، با استفاده از یک محاسبه ساده، میتوانید ببینید که پرداخت اقساطی چقدر هزینه بیشتری نسبت به پرداخت نقدی دارد.
نکات مهم قبل از انتخاب خرید اقساطی
قبل از اینکه تصمیم به خرید اقساطی بگیرید، باید به چند نکته مهم توجه کنید:
- مقایسه با پرداخت نقدی: همیشه هزینه نهایی خرید اقساطی را با پرداخت نقدی مقایسه کنید. گاهی اوقات، پرداخت نقدی میتواند هزینه کمتری داشته باشد.
- تأمین منابع: اطمینان حاصل کنید که میتوانید اقساط را به موقع پرداخت کنید. تأخیر در پرداخت اقساط ممکن است منجر به هزینههای اضافی یا حتی از دست دادن محصول شود.
- خواندن شرایط: قبل از امضای قرارداد، شرایط مربوط به اقساطی را به دقت بخوانید. این شامل نرخ بهره، مدت زمان پرداخت، کارمزدها و شرایط لغو قرارداد است.
- جستجوی جایگزینها: بررسی کنید که آیا روشهای دیگری مانند قرض گرفتن از دوستان یا خانواده یا استفاده از کارت اعتباری با نرخ بهره پایینتر وجود دارد.
همچنین، توجه داشته باشید که برخی از فروشندگان ممکن است نرخ بهره پنهانی یا کارمزدهای مخفی داشته باشند. بنابراین، همیشه سعی کنید اطلاعات کامل را دریافت کنید و قبل از تصمیمگیری، با افراد مطلع مشورت کنید.
چگونه اقساطی را با پرداخت نقدی مقایسه کنیم؟
مقایسه خرید اقساطی با پرداخت نقدی یکی از مهمترین مراحل قبل از تصمیمگیری است. برای این کار، باید هزینه نهایی هر دو روش را محاسبه و با یکدیگر مقایسه کنید.
- هزینه نقدی: اگر محصول را نقدی خریداری کنید، تنها هزینه آن مبلغ اصلی محصول است.
- هزینه اقساطی: در این روش، علاوه بر مبلغ اصلی، باید هزینههای بهره، کارمزدها و سایر هزینههای اضافی را نیز در نظر بگیرید.
برای مثال، اگر یک محصول ۱۰ میلیون تومانی را بخواهید نقدی خریداری کنید، هزینه شما فقط ۱۰ میلیون تومان خواهد بود. اما اگر آن را به صورت اقساطی با نرخ بهره ۳ درصد در ۱۲ ماه خریداری کنید، هزینه نهایی ممکن است به ۱۱ میلیون تومان یا بیشتر برسد.
در اینجا یک مثال ساده برای مقایسه:
- مبلغ نقدی: ۱۰ میلیون تومان
- مبلغ اقساطی (با بهره ۳ درصد در ۱۲ ماه): ۱۱ میلیون و ۲۰۰ هزار تومان
در این مثال، خرید اقساطی ۱۲۰۰ هزار تومان هزینه بیشتری دارد. بنابراین، اگر امکان پرداخت نقدی را دارید، ممکن است بهتر باشد از این روش استفاده کنید.
نکات نهایی برای خرید اقساطی
در نهایت، چند نکته دیگر را در نظر بگیرید:
- تأمین بودجه: قبل از خرید اقساطی، اطمینان حاصل کنید که میتوانید اقساط را به موقع پرداخت کنید. تأخیر در پرداخت ممکن است منجر به هزینههای اضافی یا حتی از دست دادن محصول شود.
- خواندن قرارداد: قبل از امضای قرارداد، تمام شرایط مربوط به اقساطی را بخوانید و در صورت نیاز با مشاور حقوقی مشورت کنید.
- جستجوی بهترین نرخ: سعی کنید بهترین نرخ بهره و شرایط را پیدا کنید. برخی از فروشندگان یا بانکها ممکن است نرخ بهره پایینتری ارائه دهند.
- استفاده از ابزارهای آنلاین: از ابزارهای آنلاین برای محاسبه هزینههای اقساطی استفاده کنید. این ابزارها میتوانند به شما کمک کنند تا هزینه نهایی را به درستی محاسبه کنید.
اگر به دنبال اطلاعات بیشتر در مورد روشهای پرداخت و مقایسه هزینههای مختلف هستید، میتوانید در فناوری جهان مقالات مرتبط را مطالعه کنید.