رای هزینه تحصیل فرزندان برنامهریزی مالی کنیم؛ مزایا، نکات و اشتباهات رایج برای شروع درست
پیشبینی هزینههای تحصیل فرزندان یکی از مهمترین بخشهای برنامهریزی مالی خانواده است. این کار نه تنها به شما کمک میکند تا از نظر مالی آماده باشید، بلکه میتواند استرسهای آینده را کاهش داده و فرصتهای بهتری برای فرزندان شما فراهم کند. اما چگونه باید این برنامهریزی را شروع کرد؟ چه مزایایی دارد؟ و چه اشتباهات رایجی باید از آنها اجتناب کرد؟ در این مقاله به بررسی این موضوعات میپردازیم.
چرا برنامهریزی مالی برای تحصیل فرزندان ضروری است؟
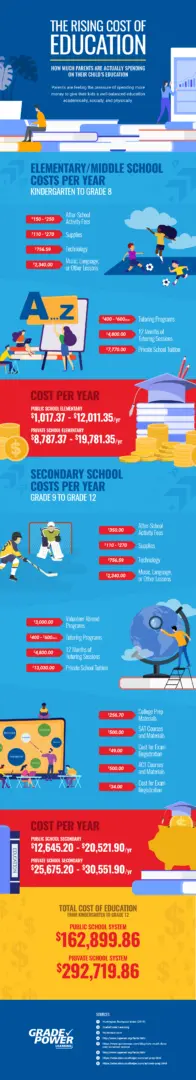
تحصیل یکی از گرانترین هزینههای زندگی است و بدون برنامهریزی مناسب، میتواند خانوادهها را با چالشهای مالی روبرو کند. هزینههای تحصیل شامل شهریه، هزینههای زندگی در دانشگاه، کتابها، تجهیزات، و حتی هزینههای سفر و اقامت در صورت تحصیل در خارج از کشور است. با برنامهریزی مالی مناسب، میتوانید:
- از افزایش ناگهانی هزینهها جلوگیری کنید و با ذخیره منظم، فشار مالی را کاهش دهید.
- فرصتهای تحصیلی بهتر را برای فرزندان خود فراهم کنید، مانند تحصیل در دانشگاههای معتبر یا خارج از کشور.
- استرس مالی را کاهش دهید و خانواده را از فشارهای مالی آینده در امان نگه دارید.
- استفاده بهینه از منابع مالی مانند کمکهای تحصیلی، وامهای دانشجویی و برنامههای دولتی.
برنامهریزی مالی برای تحصیل فرزندان به شما این امکان را میدهد که با آرامش خاطر، به رشد و توسعه فرزندان خود بپردازید و از فرصتهای آموزشی بهتر استفاده کنید.
مزایای برنامهریزی مالی برای تحصیل فرزندان
برنامهریزی مالی برای تحصیل فرزندان مزایای بسیاری دارد که برخی از آنها عبارتند از:
- کاهش فشار مالی: با ذخیره منظم، هزینههای تحصیل به صورت تدریجی پرداخت میشود و خانواده از فشار مالی ناگهانی در امان میماند.
- فرصت انتخاب دانشگاه بهتر: با برنامهریزی مناسب، میتوانید دانشگاههای با کیفیتتر یا حتی خارج از کشور را برای فرزندان خود در نظر بگیرید.
- استفاده از فرصتهای مالی: برنامهریزی مالی به شما این امکان را میدهد که از کمکهای تحصیلی، بورسها و وامهای دانشجویی به بهترین شکل استفاده کنید.
- آموزش مدیریت مالی: این فرآیند به فرزندان شما نیز کمک میکند تا در آینده بهتر با مدیریت مالی خود آشنا شوند.
- کاهش استرس: برنامهریزی مالی باعث میشود که شما و خانوادهتان با آرامش بیشتری به آینده نگاه کنید و از نگرانیهای مالی رهایی یابید.
این مزایا نشان میدهند که برنامهریزی مالی برای تحصیل فرزندان تنها یک هزینه نیست، بلکه یک سرمایهگذاری برای آینده است.
نکات کلیدی برای شروع برنامهریزی مالی
برای شروع برنامهریزی مالی برای تحصیل فرزندان، باید به چند نکته کلیدی توجه کنید:
- ارزیابی هزینههای فعلی و آینده: ابتدا باید هزینههای فعلی خانواده را بررسی کنید و سپس بر اساس پیشبینیهای اقتصادی، هزینههای آینده تحصیل را تخمین بزنید.
- تعیین هدف مالی: مشخص کنید که چه نوع تحصیلی را برای فرزندان خود در نظر دارید (دانشگاه داخلی، خارجی، رشته خاص و غیره) و هزینههای مربوطه را محاسبه کنید.
- ذخیره منظم: با تعیین یک برنامه ذخیره منظم، میتوانید به تدریج هزینههای تحصیل را پوشش دهید. حتی ذخیره کوچک اما منظم نیز میتواند در طول زمان به یک سرمایه قابل توجه تبدیل شود.
- استفاده از ابزارهای مالی: از ابزارهای مالی مانند حسابهای سرمایهگذاری، صندوقهای سرمایهگذاری مشترک (ETF) یا بیمههای تحصیل استفاده کنید تا سرمایه شما رشد کند.
- بررسی فرصتهای کمک مالی: از بورسها، کمکهای تحصیلی و وامهای دانشجویی با شرایط مناسب استفاده کنید.
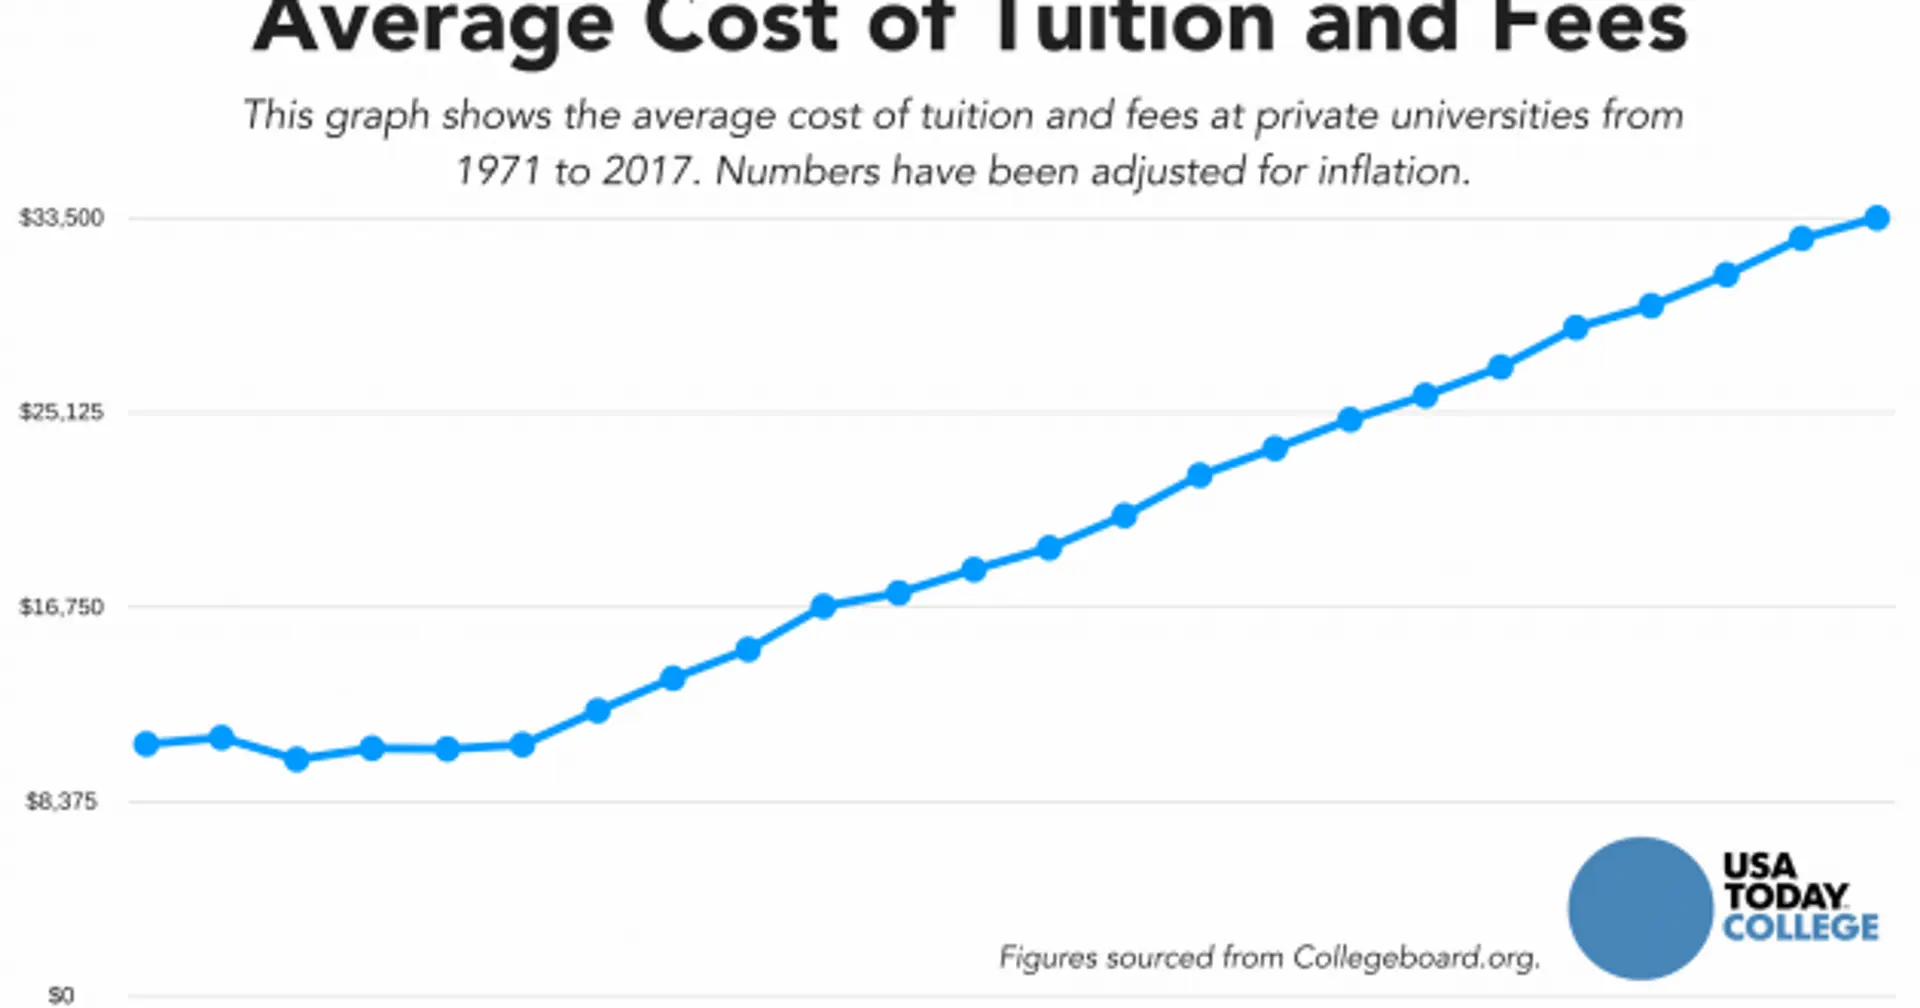
- بررسی شرایط اقتصادی و تورم: هزینههای تحصیل هر ساله افزایش مییابد، بنابراین باید تورم را در محاسبات خود در نظر بگیرید.
با توجه به این نکات، میتوانید برنامهریزی مالی خود را به بهترین شکل آغاز کنید و از چالشهای مالی آینده جلوگیری کنید.
اشتباهات رایج در برنامهریزی مالی برای تحصیل فرزندان
در برنامهریزی مالی برای تحصیل فرزندان، برخی اشتباهات رایج وجود دارد که میتواند تأثیر منفی بر برنامه شما بگذارد. برخی از این اشتباهات عبارتند از:
- تاخیر در شروع برنامهریزی: بسیاری از خانوادهها فکر میکنند که زمان زیادی برای برنامهریزی دارند و شروع به ذخیره را به تأخیر میاندازند. اما هر چه زودتر شروع کنید، سرمایه شما بیشتر رشد خواهد کرد.
- نادیده گرفتن تورم: هزینههای تحصیل هر ساله افزایش مییابد، اما بسیاری از خانوادهها این موضوع را در محاسبات خود در نظر نمیگیرند و در نتیجه با کمبود مالی روبرو میشوند.
- استفاده نادرست از وامهای دانشجویی: برخی خانوادهها به جای ذخیره، به وامهای دانشجویی متکی میشوند که این کار میتواند در آینده باعث ایجاد بدهیهای سنگین شود.
- عدم تنوع در سرمایهگذاری: سرمایهگذاری تنها در یک ابزار مالی میتواند ریسک بالایی داشته باشد. تنوع در سرمایهگذاری میتواند ریسک را کاهش داده و بازدهی بهتری را فراهم کند.
- نادیده گرفتن هزینههای جانبی: بسیاری از خانوادهها تنها به شهریه دانشگاه توجه میکنند و هزینههای جانبی مانند کتاب، تجهیزات، هزینههای زندگی و سفر را نادیده میگیرند.
- عدم بررسی شرایط بورس و کمکهای تحصیلی: بسیاری از خانوادهها از فرصتهای بورس و کمکهای تحصیلی اطلاع ندارند و نمیتوانند از آنها استفاده کنند.
اجتناب از این اشتباهات میتواند به شما کمک کند تا برنامهریزی مالی خود را به بهترین شکل انجام دهید و از چالشهای مالی آینده جلوگیری کنید.
چگونه برنامهریزی مالی خود را بهبود بخشید؟
برای بهبود برنامهریزی مالی خود، میتوانید از راهکارهای زیر استفاده کنید:
- بررسی منظم برنامه مالی: هر چند ماه یکبار برنامه مالی خود را بررسی کنید و در صورت نیاز تغییرات لازم را اعمال کنید.
- استفاده از نرمافزارهای مالی: از نرمافزارهای مالی مانند Excel یا برنامههای تخصصی برای مدیریت بودجه و سرمایهگذاری استفاده کنید.
- آموزش فرزندان در مورد مدیریت مالی: به فرزندان خود آموزش دهید که چگونه با پول مدیریت کنند و اهمیت ذخیره و سرمایهگذاری را درک کنند.
- استفاده از مشاوران مالی: اگر نیاز به راهنمایی بیشتری دارید، میتوانید از خدمات مشاوران مالی استفاده کنید.
- بررسی شرایط بازار: با تغییرات اقتصادی و بازار، برنامه مالی خود را به روز کنید و در صورت نیاز تغییرات لازم را اعمال کنید.
با استفاده از این راهکارها، میتوانید برنامهریزی مالی خود را بهبود بخشید و از فرصتهای بهتری برای تحصیل فرزندان خود استفاده کنید.
نکات پایانی
برنامهریزی مالی برای تحصیل فرزندان یک فرآیند طولانیمدت است که نیاز به دقت و برنامهریزی دقیق دارد. با شروع زودهنگام، استفاده از ابزارهای مالی مناسب و اجتناب از اشتباهات رایج، میتوانید به بهترین شکل ممکن برای آینده فرزندان خود سرمایهگذاری کنید.
در فناوری جهان میتوانید اطلاعات بیشتری در مورد برنامهریزی مالی و سرمایهگذاری برای آینده پیدا کنید و از مقالات تخصصی استفاده کنید.
با برنامهریزی مناسب، میتوانید به فرزندان خود فرصتهای بهتری برای تحصیل و رشد فراهم کنید و از استرسهای مالی آینده در امان بمانید.