تخصیص دارایی چیست و چگونه سرمایه بین بازارها تقسیم میشود؛ یک راهنمای کامل برای تصمیم بهتر
تخصیص دارایی یا asset allocation یکی از اصول اساسی مدیریت سرمایهگذاری است که به تقسیم سرمایه بین کلاسهای مختلف دارایی مانند سهام، اوراق قرضه، ارزها، املاک، طلا و سایر ابزارهای مالی اشاره دارد. این فرایند نه تنها ریسک سرمایهگذاری را کاهش میدهد، بلکه امکان بهرهبرداری بهتر از فرصتهای بازار را نیز فراهم میآورد. اگر شما نیز سرمایهگذار هستید یا قصد سرمایهگذاری دارید، درک دقیق تخصیص دارایی میتواند در تصمیمگیریهای مالی شما بسیار مؤثر باشد.
چرا تخصیص دارایی مهم است؟
تخصیص دارایی به شما کمک میکند تا سرمایه خود را به گونهای تقسیم کنید که با اهداف مالی، تحمل ریسک و افق زمانی شما هماهنگ باشد. بدون یک استراتژی تخصیص دارایی منسجم، سرمایهگذاران ممکن است در معرض ریسکهای غیرضروری قرار گیرند یا فرصتهای رشد را از دست بدهند. برای مثال، اگر تمام سرمایه خود را در یک کلاس دارایی مانند سهام قرار دهید، در صورت افت بازار، ممکن است خسارتهای سنگینی ببیند، در حالی که تقسیم سرمایه بین چندین کلاس دارایی میتواند این ریسک را کاهش دهد.
همچنین، تخصیص دارایی به شما امکان میدهد تا از مزایای مختلف بازارها بهرهمند شوید. برای مثال، سهام ممکن است در بلندمدت رشد بیشتری داشته باشند، اما اوراق قرضه یا ارزها میتوانند در شرایط اقتصادی نامناسب پایداری بیشتری ارائه دهند. با تقسیم سرمایه بین این کلاسها، میتوانید از مزایای هر کدام بهرهمند شوید.
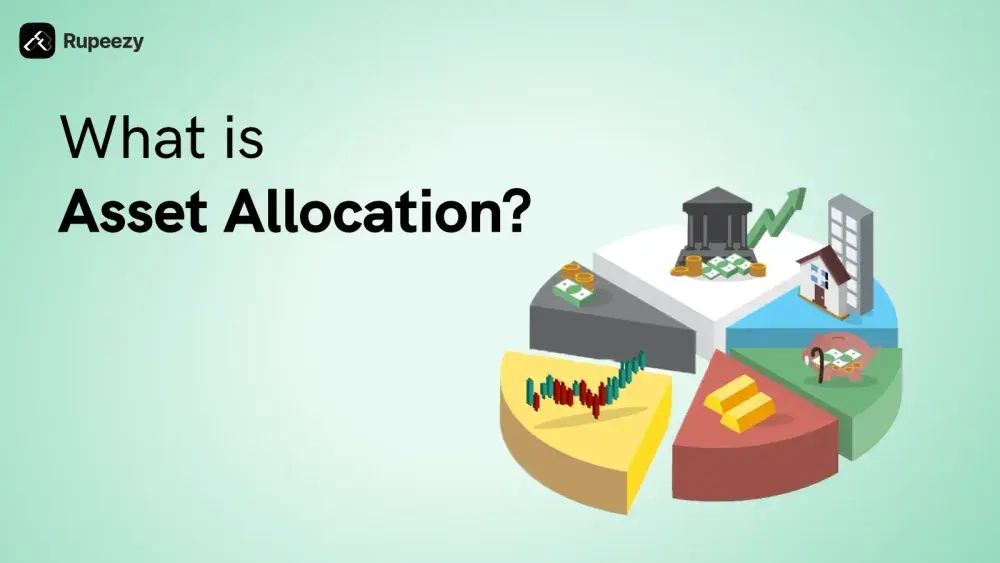
کلاسهای اصلی دارایی
در تخصیص دارایی، سرمایه بین چند کلاس اصلی تقسیم میشود:
- سهام: سرمایهگذاری در شرکتها و کسبوکارهای مختلف که میتواند رشد بلندمدت را ارائه دهد.
- اوراق قرضه: سرمایهگذاری در بدهیهای دولتی یا شرکتها که درآمد ثابتتری ارائه میدهند.
- ارزها: سرمایهگذاری در ارزهای خارجی که میتواند در برابر نوسانات اقتصادی محافظت کند.
- املاک: سرمایهگذاری در ملکهای فیزیکی یا صندوقهای سرمایهگذاری املاک.
- کالاهای اساسی: مانند طلا، نقره یا نفت که میتوانند در برابر تورم محافظت کنند.
- صنایع: مانند فناوری، انرژی یا بهداشت که میتوانند رشد خاصی داشته باشند.
هر یک از این کلاسها ویژگیهای منحصر به فردی دارند و میتوانند بر اساس شرایط اقتصادی و اهداف سرمایهگذار انتخاب شوند.
چگونه سرمایه بین بازارها تقسیم میشود؟
فرایند تخصیص دارایی شامل چند مرحله کلی است:
۱. تعیین اهداف مالی
اولین قدم در تخصیص دارایی، تعیین اهداف مالی شما است. آیا میخواهید سرمایه خود را برای بازنشستگی، خرید ملک یا تحصیل فرزندان سرمایهگذاری کنید؟ این اهداف تعیین میکنند که چه میزان ریسک میتوانید تحمل کنید و چه افق زمانی برای سرمایهگذاری دارید.
۲. ارزیابی تحمل ریسک
تولید ریسک شما به شخصیت مالی شما بستگی دارد. برخی افراد تمایل دارند ریسک بیشتری بپذیرند تا به رشد بیشتری دست یابند، در حالی که برخی دیگر ترجیح میدهند سرمایه خود را در ابزارهای کمریسکتر سرمایهگذاری کنند. ارزیابی دقیق تحمل ریسک شما در تعیین ترکیب دارایی بسیار مهم است.
۳. انتخاب ترکیب دارایی
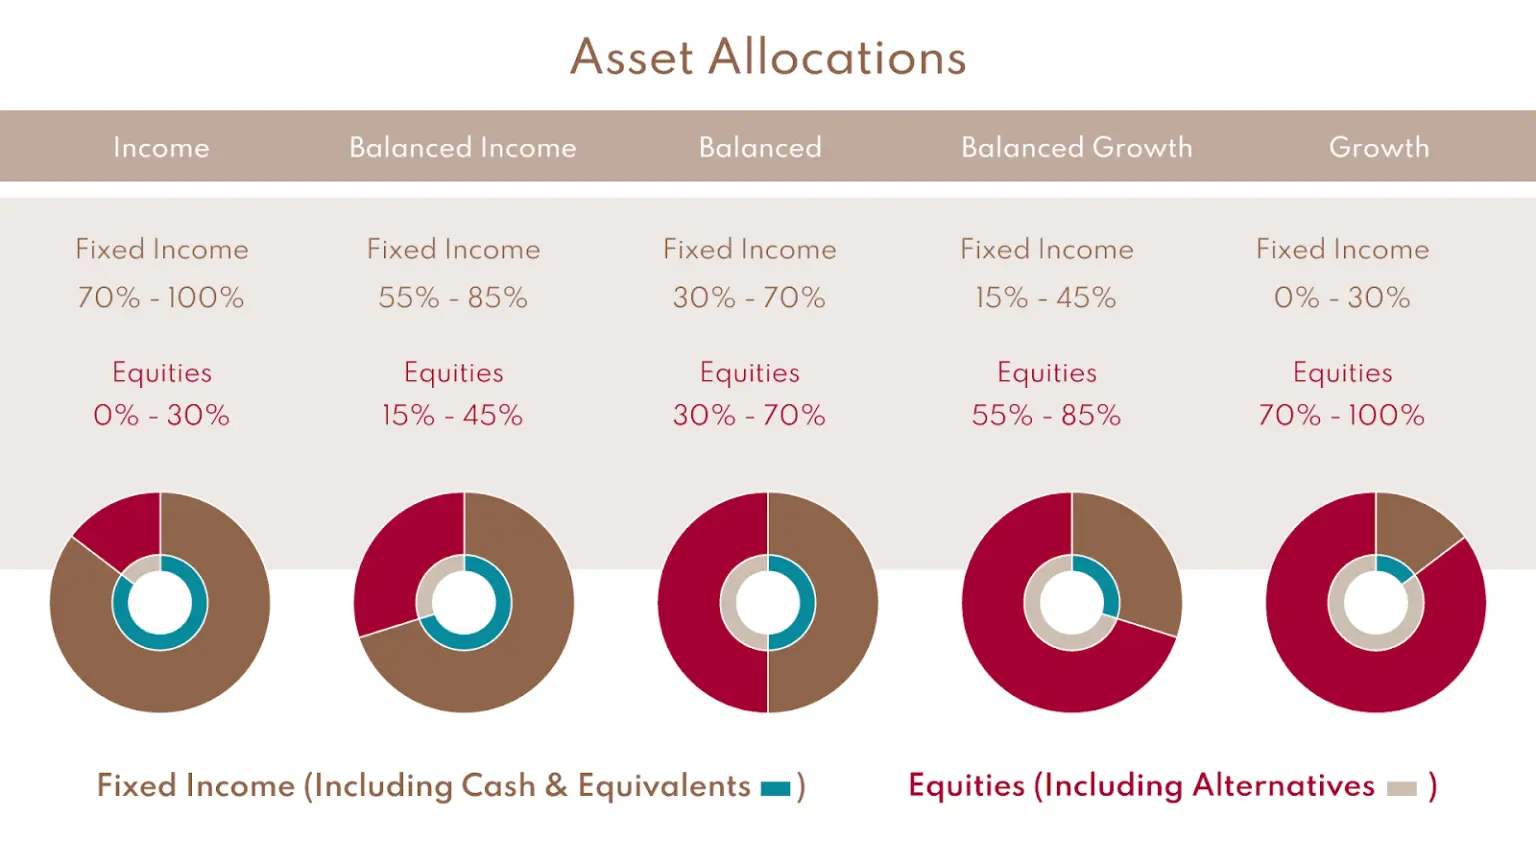
پس از تعیین اهداف و تحمل ریسک، باید ترکیب مناسب دارایی را انتخاب کنید. برای مثال:
- اگر سرمایهگذار جوانی هستید و افق زمانی بلندمدتی دارید، میتوانید درصد بیشتری از سرمایه خود را در سهام سرمایهگذاری کنید.
- اگر نزدیک به بازنشستگی هستید، ممکن است ترجیح دهید درصد بیشتری از سرمایه خود را در اوراق قرضه یا املاک سرمایهگذاری کنید تا ریسک کاهش یابد.
این ترکیب باید با شرایط اقتصادی و تغییرات بازار نیز بهروزرسانی شود.
۴. بازبینی و تنظیم منظم
تخصیص دارایی یک فرایند دینامیک است که نیاز به بازبینی منظم دارد. تغییرات در بازار، شرایط اقتصادی یا اهداف مالی شما ممکن است نیاز به تنظیم ترکیب دارایی داشته باشد. برای مثال، اگر بازار سهام رشد زیادی داشته باشد، ممکن است درصد سهام در پرتفوی شما افزایش یابد و باید آن را به تعادل اولیه برگردانید.
استراتژیهای تخصیص دارایی
برخی از استراتژیهای رایج در تخصیص دارایی عبارتند از:
۱. تخصیص دارایی ثابت
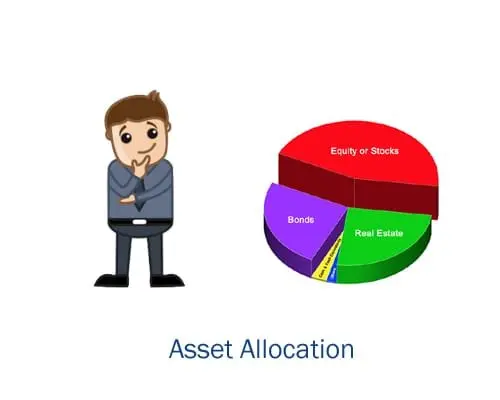
در این استراتژی، درصد هر کلاس دارایی در پرتفوی شما ثابت میماند. برای مثال، اگر ۶۰ درصد سرمایه خود را در سهام، ۳۰ درصد در اوراق قرضه و ۱۰ درصد در املاک سرمایهگذاری کردهاید، این ترکیب در طول زمان تغییر نمیکند، مگر اینکه شما تصمیم به تغییر دهید.
۲. تخصیص دارایی متغیر
در این استراتژی، ترکیب دارایی بر اساس شرایط بازار یا اهداف مالی تغییر میکند. برای مثال، اگر بازار سهام در حال رشد است، ممکن است درصد سهام در پرتفوی شما افزایش یابد، اما اگر بازار در حال افت است، ممکن است درصد اوراق قرضه افزایش یابد.
۳. تخصیص دارایی مبتنی بر سن
این استراتژی بر اساس سن شما تعیین میشود. برای مثال، اگر ۳۰ سال دارید، ممکن است ۸۰ درصد سرمایه خود را در سهام و ۲۰ درصد در اوراق قرضه سرمایهگذاری کنید. اما اگر ۶۰ سال دارید، ممکن است این ترکیب به ۵۰ درصد سهام و ۵۰ درصد اوراق قرضه تغییر کند.
هر یک از این استراتژیها مزایا و معایبی دارد و باید بر اساس شرایط شخصی شما انتخاب شوند.
چالشهای تخصیص دارایی
تخصیص دارایی اگرچه مفید است، اما با چالشهایی نیز همراه است:
- نوسانات بازار: تغییرات ناگهانی در بازار میتواند ترکیب دارایی شما را از تعادل خارج کند.
- تغییر اهداف: تغییر در اهداف مالی یا شرایط زندگی ممکن است نیاز به تنظیم ترکیب دارایی داشته باشد.
- عدم دانش: برخی سرمایهگذاران ممکن است ندانند چگونه ترکیب دارایی خود را تعیین کنند.
برای مقابله با این چالشها، توصیه میشود با مشاوران مالی مشورت کنید یا از منابع معتبری مانند فناوری جهان برای آموزش و راهنمایی استفاده کنید.
نکات کلیدی برای تخصیص دارایی موفق
برای اینکه تخصیص دارایی شما موفق باشد، به نکات زیر توجه کنید:
- اهداف مالی خود را مشخص کنید و بر اساس آن سرمایهگذاری کنید.
- تولید ریسک خود را ارزیابی کنید و ترکیب دارایی را با آن هماهنگ کنید.
- پرتفوی خود را متنوع کنید تا ریسک کاهش یابد.
- منظماً پرتفوی خود را بازبینی و تنظیم کنید.
- از مشاوران مالی یا منابع معتبر برای راهنمایی استفاده کنید.
تخصیص دارایی یک فرایند پیچیده نیست، اما نیاز به دقت و برنامهریزی دارد. با درک اصول اساسی و پیروی از استراتژی منسجم، میتوانید سرمایه خود را به بهترین شکل ممکن مدیریت کنید و از فرصتهای بازار بهرهمند شوید.