هزینه مسکن چرا بخش بزرگی از بودجه خانوار را مصرف میکند؛ بررسی نکات و جزئیات مهم
در سالهای اخیر، یکی از دغدغههای اصلی خانوارهای ایرانی، افزایش هزینههای مسکن و تأثیر آن بر بودجه خانوار بوده است. بسیاری از خانوادهها با چالش مواجه هستند که چگونه بتوانند بخشی قابل توجهی از درآمد خود را صرف هزینههای مرتبط با مسکن کنند. این موضوع نه تنها بر کیفیت زندگی تأثیر میگذارد، بلکه میتواند باعث ایجاد استرس مالی و نگرانیهای اقتصادی در میان افراد شود. اما چرا هزینه مسکن به این اندازه از بودجه خانوار مصرف میکند؟ در این مقاله به بررسی عوامل مختلفی میپردازیم که باعث شدهاند هزینههای مسکن به بخش بزرگی از هزینههای خانوار تبدیل شود و چه راهکارهایی میتوان برای کاهش این فشارها در نظر گرفت.
عوامل اصلی افزایش هزینههای مسکن
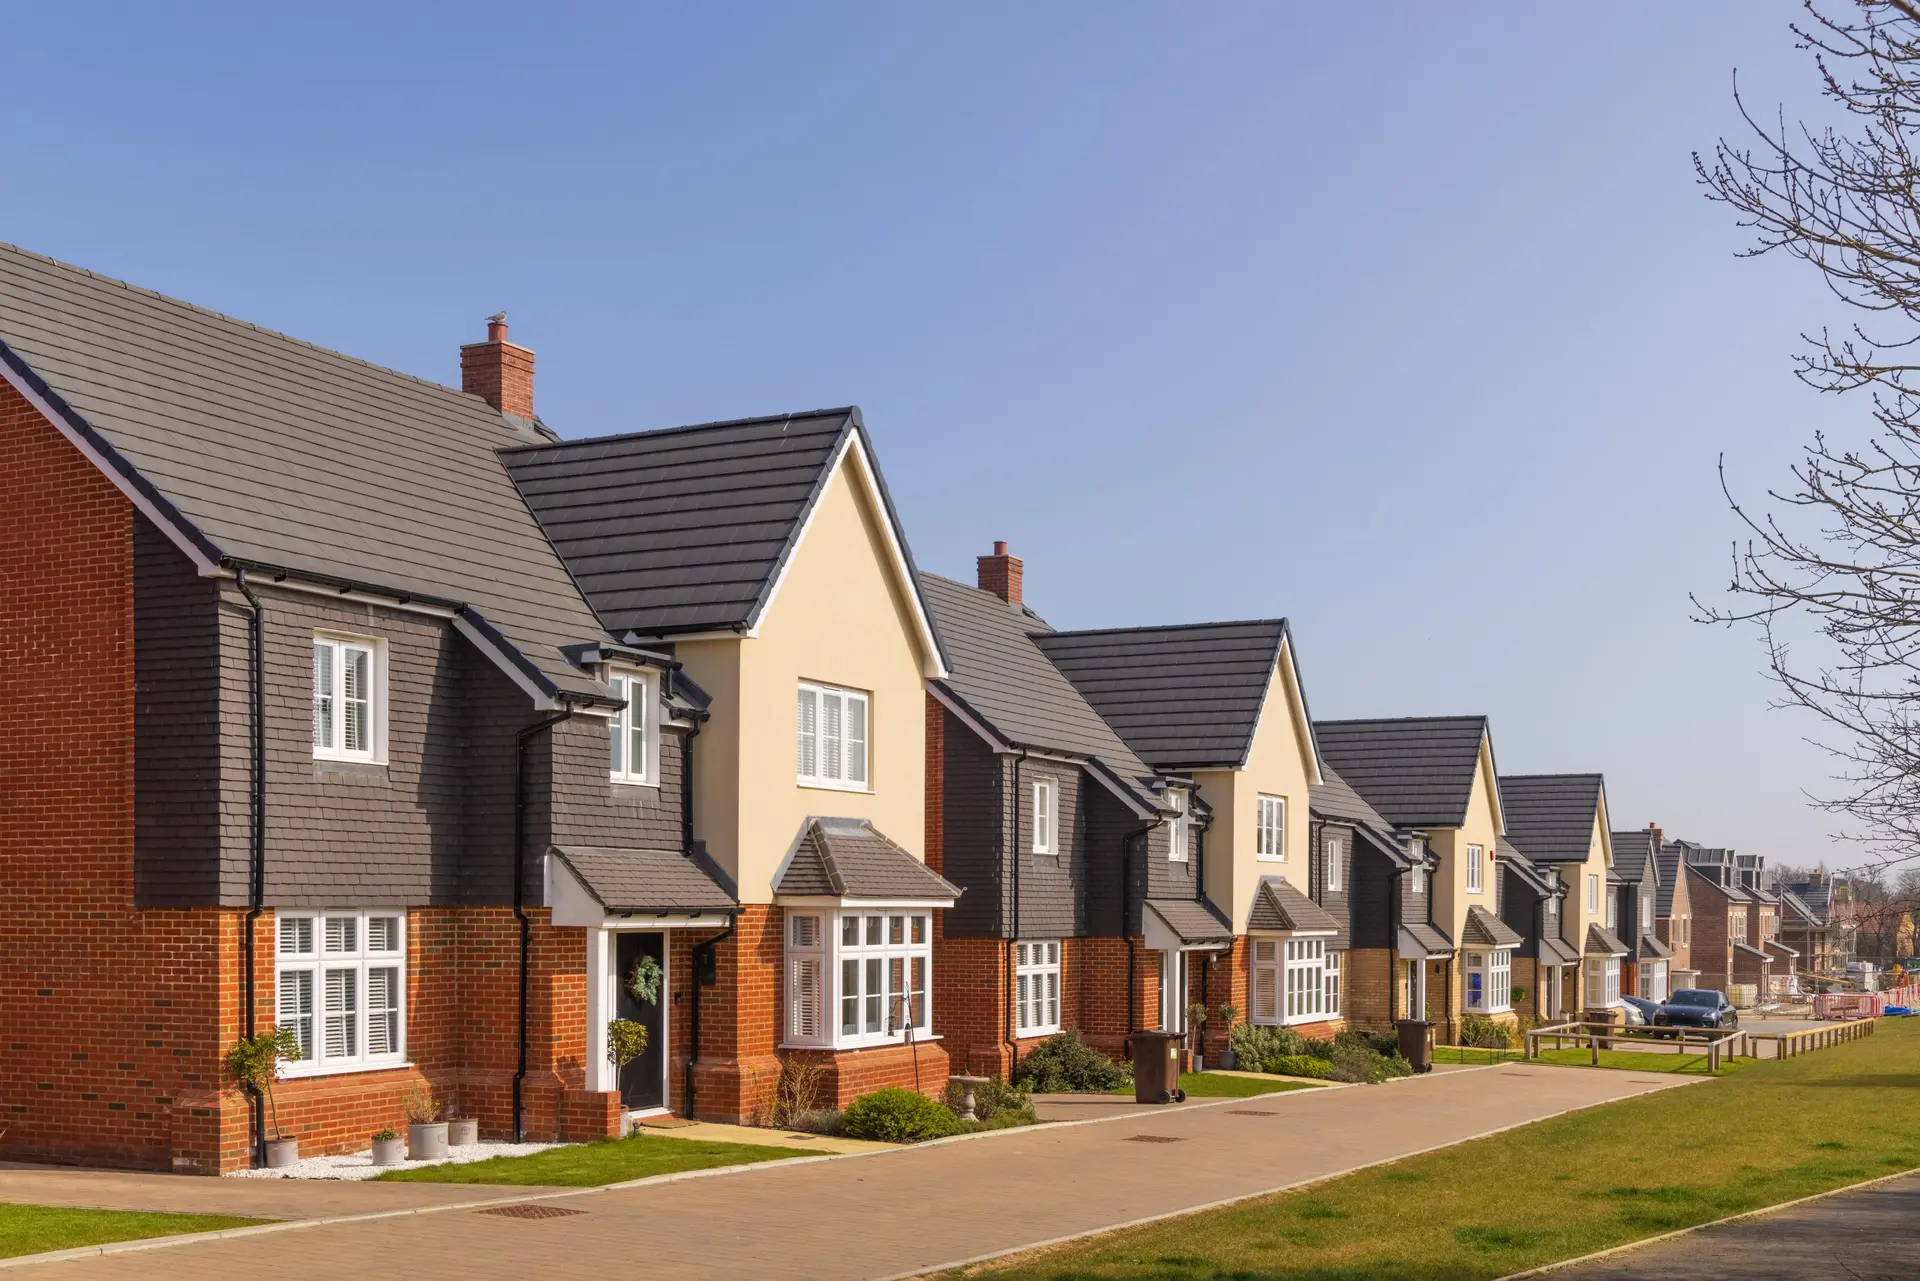
یکی از مهمترین دلایل افزایش هزینههای مسکن، رشد قیمت زمین و مسکن در سالهای اخیر است. این رشد قیمت به دلایل مختلفی مانند افزایش تقاضا، محدودیت عرضه، تغییرات اقتصادی و حتی تغییرات سیاسی رخ میدهد. در بسیاری از شهرهای بزرگ، قیمت مسکن به حدی افزایش یافته است که برای بسیاری از خانوارها خرید خانه غیرممکن شده است. علاوه بر این، هزینههای مرتبط با خرید و ساخت خانه مانند مالیات، هزینههای حقوقی و هزینههای ساختوساز نیز به این افزایش قیمتها اضافه میشوند.
از سوی دیگر، افزایش نرخ بهره بانکی و محدودیتهای اعطای وام مسکن نیز باعث شده است که بسیاری از خانوادهها نتوانند به راحتی به وام مسکن دسترسی پیدا کنند. این موضوع باعث میشود که بسیاری از افراد مجبور شوند برای خرید خانه به مدت طولانی پسانداز کنند یا حتی از خانههای اجارهای استفاده کنند که خود هزینههای ماهانه بالایی دارند.
همچنین، افزایش هزینههای زندگی مانند افزایش قیمت مواد غذایی، سوخت و خدمات عمومی نیز باعث شده است که خانوارها مجبور شوند بخشی از بودجه خود را صرف هزینههای ضروری کنند و کمتر بتوانند برای خرید یا اجاره خانه پسانداز کنند.
تأثیر هزینههای مسکن بر بودجه خانوار
هزینههای مسکن شامل هزینههای مختلفی مانند اجاره، قسط وام مسکن، هزینههای تعمیرات و نگهداری، هزینههای مربوط به خدمات شهری و حتی هزینههای مربوط به خرید خانه است. در بسیاری از موارد، این هزینهها به حدی افزایش مییابند که بخش بزرگی از درآمد خانوار را مصرف میکنند. برای مثال، در برخی از شهرهای بزرگ، هزینه اجاره یک آپارتمان متوسط میتواند به اندازه یا حتی بیشتر از هزینه اجاره یک خانه در شهرهای کوچک باشد.
این موضوع باعث میشود که خانوارها مجبور شوند در انتخاب مسکن خود بسیار دقت کنند و حتی در برخی موارد، مجبور شوند به مناطق دورتر یا کمتر مناسب زندگی مهاجرت کنند. این مهاجرتها نیز خود با چالشهای جدیدی مانند افزایش هزینههای حملونقل و کاهش دسترسی به خدمات عمومی همراه است.
از سوی دیگر، افزایش هزینههای مسکن میتواند باعث ایجاد نابرابری اجتماعی شود. خانوادههایی که توانایی خرید خانه را دارند، میتوانند سرمایهگذاری کنند و ثروت خود را افزایش دهند، در حالی که خانوادههایی که این امکان را ندارند، ممکن است در شرایط مالی سختتری قرار گیرند.
راهکارهای کاهش فشار هزینههای مسکن بر بودجه خانوار
با توجه به چالشهای موجود، چه راهکارهایی میتوان برای کاهش فشار هزینههای مسکن بر بودجه خانوار در نظر گرفت؟ یکی از راهکارهای اصلی، افزایش تولید مسکن با کیفیت و مقرونبهصرفه است. دولتها و سازمانهای مربوطه میتوانند با ارائه تسهیلات مالی، کاهش مالیاتها و حمایت از پروژههای مسکونی با قیمت مناسب، به کاهش هزینههای مسکن کمک کنند.
از سوی دیگر، خانوارها نیز میتوانند با برنامهریزی مالی مناسب و استفاده از روشهای مختلف مانند اجاره به مدت کوتاه، خرید خانه با قسطهای مناسب یا حتی استفاده از خانههای اشتراکی، هزینههای خود را کاهش دهند. همچنین، استفاده از فناوریهای جدید در ساختوساز و طراحی خانهها میتواند باعث کاهش هزینههای ساخت و نگهداری شود.
همچنین، افزایش درآمد خانوارها و بهبود شرایط اقتصادی نیز میتواند به کاهش فشار هزینههای مسکن کمک کند. این موضوع میتواند با ایجاد فرصتهای شغلی جدید، افزایش حقوق و مزایای کارکنان و حمایت از کسبوکارهای کوچک و متوسط انجام شود.
اهمیت برنامهریزی مالی در مدیریت هزینههای مسکن
یکی از مهمترین نکات در مدیریت هزینههای مسکن، برنامهریزی مالی مناسب است. خانوارها باید بتوانند بودجه خود را بهطور دقیق تقسیم کنند و بخشی از درآمد خود را برای هزینههای مسکن در نظر بگیرند. این برنامهریزی میتواند شامل پسانداز برای خرید خانه، پرداخت قسطهای وام یا حتی هزینههای تعمیرات و نگهداری باشد.
استفاده از ابزارهای مالی مانند حسابهای پسانداز ویژه، کارتهای اعتباری با نرخ بهره پایین یا حتی استفاده از خدمات مشاوره مالی میتواند به خانوارها کمک کند تا هزینههای خود را بهتر مدیریت کنند. همچنین، آگاهی از حقوق و مسئولیتهای خود در زمینه خرید یا اجاره خانه نیز میتواند به کاهش هزینههای غیرضروری کمک کند.
چالشهای آینده و راهکارهای بلندمدت
با توجه به تغییرات اقتصادی و اجتماعی، هزینههای مسکن در آینده نیز ممکن است با چالشهای جدیدی مواجه شود. افزایش جمعیت، تغییرات آب و هوایی و تغییرات در بازار کار تنها برخی از این چالشها هستند. برای مقابله با این چالشها، نیاز است که دولتها، سازمانها و حتی خانوارها با همکاری یکدیگر راهکارهای بلندمدتی را در نظر بگیرند.
یکی از راهکارهای بلندمدت، توسعه زیرساختهای شهری و افزایش دسترسی به مسکن با کیفیت است. این موضوع میتواند با سرمایهگذاری در حملونقل عمومی، توسعه مناطق مسکونی جدید و بهبود خدمات شهری انجام شود. همچنین، استفاده از انرژیهای تجدیدپذیر و فناوریهای سبز در ساختوساز میتواند باعث کاهش هزینههای انرژی و افزایش پایداری محیط زیست شود.
از سوی دیگر، آموزش و آگاهی عمومی در زمینه مدیریت مالی و هزینههای مسکن نیز میتواند به کاهش فشارهای مالی کمک کند. خانوارها باید بتوانند با استفاده از اطلاعات دقیق و مشاورههای حرفهای، تصمیمات بهتری در زمینه مسکن بگیرند.
در این راستا، مطالعه و تحلیل دقیق شرایط بازار مسکن و عوامل مؤثر بر آن میتواند به خانوارها کمک کند تا با آگاهی بیشتری به تصمیمگیری بپردازند. برای اطلاعات بیشتر در مورد تحلیلهای بازار مسکن و راهکارهای مدیریت هزینهها، میتوانید به فناوری جهان مراجعه کنید.