زینه واقعی یک خرید اقساطی را محاسبه کنیم؛ مراحل مهم و بررسی کامل و ساده
خرید اقساطی یکی از روشهای محبوب پرداخت در خریدهای بزرگ است که به خریداران امکان میدهد هزینههای خود را به صورت تقسیمشده و در بازههای زمانی مشخص پرداخت کنند. اما قبل از استفاده از این روش، دانستن هزینه واقعی آن بسیار مهم است. در این مقاله، به بررسی کامل و ساده روش محاسبه هزینه واقعی خرید اقساطی میپردازیم و مراحل مهم آن را توضیح میدهیم.
چرا باید هزینه واقعی خرید اقساطی را محاسبه کنیم؟
خرید اقساطی به شما این امکان را میدهد که یک کالای گرانقیمت را بدون پرداخت کامل در زمان خرید، به دست آورید. اما این روش ممکن است هزینههای پنهانی داشته باشد که اگر به آن توجه نکنید، ممکن است در نهایت بیشتر از قیمت اصلی کالا پرداخت کنید. برای مثال، برخی از شرکتهای مالی یا فروشگاهها درصدی از هزینههای اقساطی را به عنوان هزینههای اضافی یا بهره میگیرند. این هزینهها ممکن است به صورت مستقیم یا غیرمستقیم در قیمت اقساطی گنجانده شوند.
با محاسبه هزینه واقعی، میتوانید مقایسه دقیقی بین خرید نقدی و اقساطی انجام دهید و تصمیم بهتری بگیرید. همچنین، این کار به شما کمک میکند تا از پرداخت بیش از حد هزینههای اضافی جلوگیری کنید.
مراحل محاسبه هزینه واقعی خرید اقساطی
برای محاسبه هزینه واقعی خرید اقساطی، باید به چند عامل کلیدی توجه کنید:
- قیمت اصلی کالا: این مقدار پایهای است که باید از آن شروع کنید.
- مبلغ هر اقساط: مبلغی که در هر دوره پرداخت میکنید.
- تعداد اقساط: تعداد دفعات پرداخت اقساط.
- نرخ بهره یا هزینه اضافی: درصدی که شرکت مالی یا فروشگاه به عنوان هزینه اقساطی دریافت میکند.
با داشتن این اطلاعات، میتوانید به روشهای مختلف هزینه واقعی را محاسبه کنید. یکی از روشهای ساده، استفاده از فرمولهای مالی است که در ادامه به آن میپردازیم.
فرمول محاسبه هزینه واقعی اقساط
یکی از روشهای دقیق برای محاسبه هزینه واقعی اقساط، استفاده از فرمول بهره مرکب است. این فرمول به شما کمک میکند تا هزینههای واقعی بهره و هزینههای اضافی را در طول مدت اقساط محاسبه کنید.
فرمول کلی برای محاسبه هزینه واقعی اقساط به این صورت است:
مبلغ کل پرداخت شده = (مبلغ اقساط × تعداد اقساط) + (مبلغ اصلی × نرخ بهره × مدت اقساط)
اما برای محاسبه دقیقتر، میتوانید از فرمول زیر استفاده کنید:
مبلغ کل پرداخت شده = مبلغ اقساط × تعداد اقساط
و سپس هزینه واقعی را با این فرمول محاسبه کنید:
هزینه واقعی = مبلغ کل پرداخت شده – قیمت اصلی کالا
برای مثال، اگر یک کالا با قیمت ۱۰ میلیون تومان را در ۱۲ اقساط ۹۰۰ هزار تومانی خریداری کنید، مبلغ کل پرداخت شده برابر با ۱۰٫۸ میلیون تومان خواهد بود. اگر قیمت اصلی کالا ۱۰ میلیون تومان باشد، هزینه واقعی شما ۸۰۰ هزار تومان خواهد بود.
اما اگر نرخ بهره یا هزینه اضافی وجود داشته باشد، باید آن را نیز در محاسبه در نظر بگیرید. برای مثال، اگر نرخ بهره ۱۵ درصد در سال باشد، باید این هزینه را نیز به مبلغ کل اضافه کنید.
نکات مهم در محاسبه هزینه واقعی اقساط
در محاسبه هزینه واقعی اقساط، باید به چند نکته مهم توجه کنید:
- نرخ بهره: برخی از شرکتها نرخ بهره را به صورت سالانه اعلام میکنند، در حالی که برخی دیگر آن را به صورت ماهانه یا بر اساس تعداد اقساط محاسبه میکنند. باید این نرخ را دقیقاً بررسی کنید.
- هزینههای اضافی: برخی از فروشگاهها هزینههای دیگری مانند هزینه ثبتنام، هزینه مدیریت یا هزینههای اداری را نیز به اقساط اضافه میکنند. این هزینهها باید در محاسبه در نظر گرفته شوند.
- مدت زمان: مدت زمان پرداخت اقساط نیز تأثیر زیادی بر هزینه نهایی دارد. هر چه مدت زمان طولانیتر باشد، هزینه بهره نیز بیشتر خواهد بود.
- شرایط ویژه: برخی از فروشگاهها یا بانکها شرایط ویژهای مانند تخفیف برای پرداخت نقدی یا کاهش نرخ بهره برای اقساط کوتاهمدت ارائه میدهند. این شرایط باید بررسی شوند.
همچنین، استفاده از ابزارهای آنلاین یا کالکولاتورهای اقساطی میتواند به شما کمک کند تا محاسبات را دقیقتر انجام دهید. این ابزارها معمولاً نرخ بهره، تعداد اقساط و هزینههای اضافی را در نظر میگیرند و نتیجه دقیقی ارائه میدهند.
مقایسه خرید نقدی و اقساطی
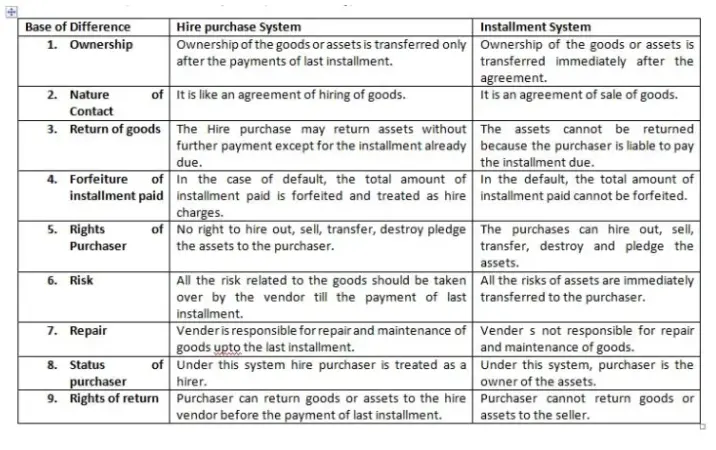
یکی از بهترین روشها برای بررسی هزینه واقعی اقساط، مقایسه آن با خرید نقدی است. اگر بتوانید کالا را نقدی خریداری کنید، باید هزینه نهایی را با خرید اقساطی مقایسه کنید.
برای مثال، اگر یک کالا با قیمت ۱۰ میلیون تومان را نقدی خریداری کنید، هزینه شما فقط ۱۰ میلیون تومان خواهد بود. اما اگر آن را در ۱۲ اقساط ۹۰۰ هزار تومانی خریداری کنید، هزینه شما ۱۰٫۸ میلیون تومان خواهد شد. در این صورت، هزینه واقعی اقساطی ۸۰۰ هزار تومان است.
اما اگر نرخ بهره یا هزینههای اضافی وجود داشته باشد، این تفاوت بیشتر خواهد شد. برای مثال، اگر نرخ بهره ۲۰ درصد در سال باشد، هزینه نهایی اقساطی ممکن است به ۱۲ میلیون تومان یا بیشتر برسد.
بنابراین، قبل از تصمیمگیری برای خرید اقساطی، باید این مقایسه را انجام دهید و ببینید که آیا خرید نقدی برای شما مناسبتر است یا خیر.
چگونه میتوانیم هزینه اقساطی را کاهش دهیم؟
اگر تصمیم به خرید اقساطی گرفتهاید، میتوانید با چند روش هزینههای آن را کاهش دهید:
- کاهش تعداد اقساط: هر چه تعداد اقساط کمتر باشد، هزینه بهره نیز کمتر خواهد بود.
- افزایش مبلغ هر اقساط: اگر بتوانید مبلغ هر اقساط را افزایش دهید، مدت زمان پرداخت کاهش مییابد و هزینه بهره نیز کمتر خواهد شد.
- انتخاب نرخ بهره پایین: برخی از بانکها یا شرکتهای مالی نرخ بهره پایینتری ارائه میدهند. مقایسه این نرخها میتواند به شما کمک کند.
- استفاده از تخفیفهای ویژه: برخی از فروشگاهها تخفیفهایی برای خرید اقساطی ارائه میدهند. بررسی این تخفیفها میتواند هزینه نهایی را کاهش دهد.
همچنین، اگر امکان دارد، میتوانید بخشی از هزینه را نقدی پرداخت کنید و بقیه را به صورت اقساطی. این روش میتواند هزینه بهره را کاهش دهد.
نکات پایانی
خرید اقساطی میتواند یک روش مفید برای خرید کالاها و خدمات باشد، اما باید با دقت هزینههای واقعی آن را محاسبه کنید. با بررسی نرخ بهره، هزینههای اضافی و مدت زمان پرداخت، میتوانید تصمیم بهتری بگیرید.
همچنین، استفاده از ابزارهای آنلاین یا مشاوره با کارشناسان مالی میتواند به شما کمک کند تا بهترین انتخاب را داشته باشید. برای اطلاعات بیشتر در مورد روشهای پرداخت و ابزارهای مالی، میتوانید به فناوری جهان مراجعه کنید.
در نهایت، مهم است که قبل از خرید اقساطی، تمام هزینهها را در نظر بگیرید و مطمئن شوید که میتوانید اقساط را به موقع پرداخت کنید. این کار به شما کمک میکند تا از مشکلات مالی جلوگیری کنید و خرید خود را با آرامش انجام دهید.