قیمتگذاری بر مبنای هزینه چیست و چه محدودیتهایی دارد؛ یک راهنمای کامل برای تصمیم بهتر
در دنیای کسبوکار و مدیریت مالی، انتخاب روش صحیح برای قیمتگذاری محصولات یا خدمات یکی از تصمیمات حیاتی است که میتواند بر سودآوری، رقابتپذیری و حتی بقای یک کسبوکار تأثیر بسزایی بگذارد. یکی از روشهای رایج و پرکاربرد در قیمتگذاری، **قیمتگذاری بر مبنای هزینه** است. این روش که بر اساس هزینههای تولید یا ارائه خدمت تعیین میشود، برای بسیاری از شرکتها، بهویژه در صنایع سنتی و تولیدی، یک راهکار ساده و قابل پیشبینی بهشمار میآید. اما آیا این روش همیشه بهترین انتخاب است؟ چه محدودیتهایی دارد؟ و چگونه میتوان از آن به بهترین نحو استفاده کرد؟ در این راهنما کامل، به بررسی دقیق قیمتگذاری بر مبنای هزینه، مزایا و محدودیتهای آن، و همچنین راهکارهایی برای تصمیمگیری بهتر میپردازیم.
قیمتگذاری بر مبنای هزینه چیست؟
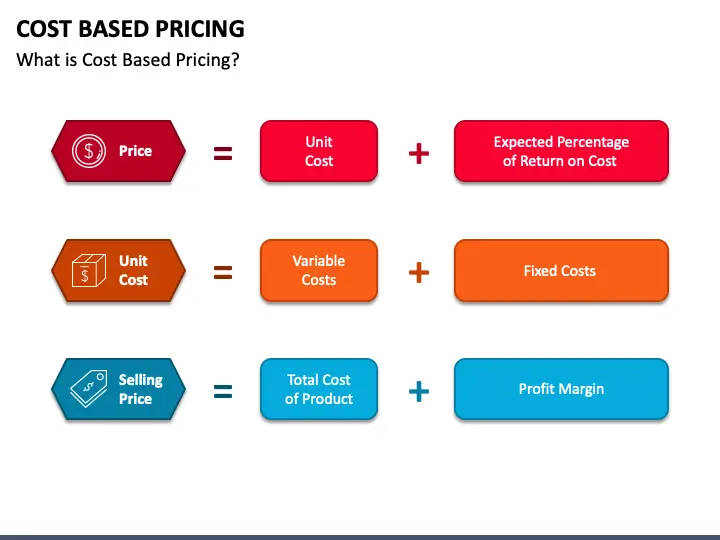
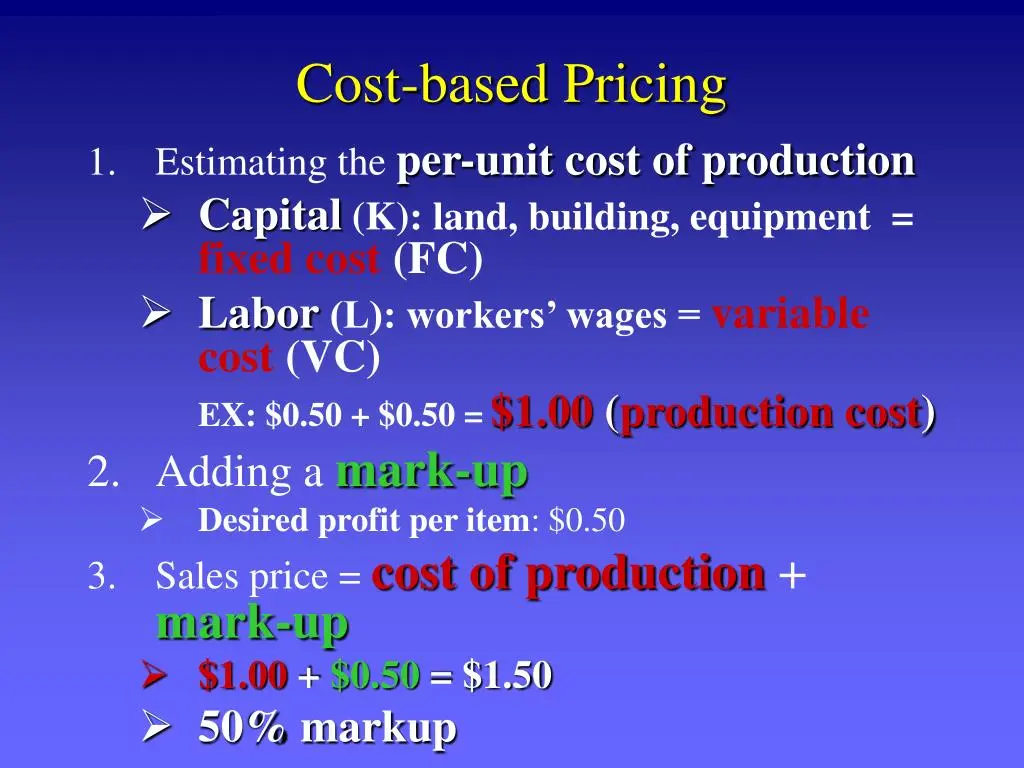
قیمتگذاری بر مبنای هزینه (Cost-Based Pricing) یک روش است که در آن قیمت محصول یا خدمت بر اساس هزینههای مستقیم و غیرمستقیم تولید یا ارائه آن تعیین میشود. در این روش، شرکت ابتدا هزینههای خود را محاسبه میکند و سپس با افزودن یک درصد سود یا مارژین مشخص، قیمت نهایی را تعیین میکند.
این روش معمولاً در سه مدل اصلی اجرا میشود:
- قیمتگذاری بر اساس هزینه کامل (Full Cost Pricing): در این مدل، تمام هزینههای تولید، از جمله هزینههای ثابت و متغیر، به قیمت اضافه میشوند و سپس مارژین سود بر آن اعمال میشود.
- قیمتگذاری بر اساس هزینه مستقیم (Direct Cost Pricing): تنها هزینههای مستقیم مرتبط با تولید محصول (مانند مواد اولیه و نیروی کار مستقیم) در نظر گرفته میشوند و هزینههای غیرمستقیم (مانند هزینههای اداری یا بازاریابی) در قیمت لحاظ نمیشوند.
- قیمتگذاری بر اساس هزینه هدف (Target Costing): در این روش، ابتدا قیمت مورد نظر بر اساس بازار و رقابت تعیین میشود و سپس هزینههای تولید به گونهای تنظیم میشوند که بتوان محصول را در آن قیمت ارائه داد.
این روش به شرکتها کمک میکند تا اطمینان حاصل کنند که حداقل هزینههای خود را پوشش داده و سود کسب کنند. اما همانطور که میدانید، بازارهای امروزی پیچیدهتر از گذشته هستند و تنها بر اساس هزینهها تصمیمگیری نمیتوان بهترین نتیجه را به دست آورد.
مزایای قیمتگذاری بر مبنای هزینه
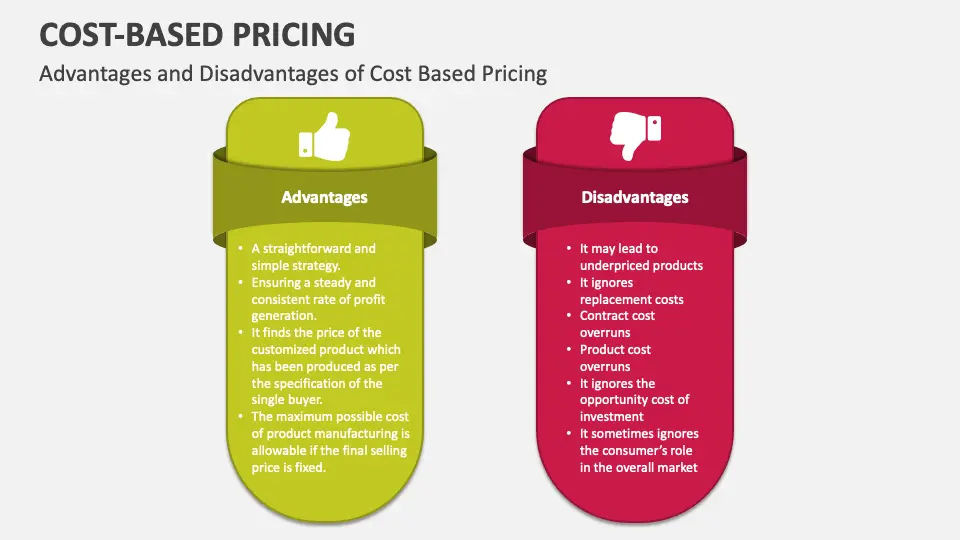
قیمتگذاری بر مبنای هزینه چندین مزیت دارد که آن را برای بسیاری از کسبوکارها جذاب میکند:
- ساده و قابل پیشبینی: این روش نسبت به سایر روشها مانند قیمتگذاری بر اساس ارزش یا رقابت، سادهتر و قابل پیشبینیتر است. شرکتها میتوانند با محاسبه هزینهها و افزودن مارژین سود، به سرعت به قیمت نهایی برسند.
- پوشش هزینهها: یکی از اصلیترین مزیتهای این روش اطمینان از پوشش تمام هزینههای تولید است. این موضوع بهویژه برای کسبوکارهای جدید یا شرکتهایی که در مراحل اولیه رشد هستند، بسیار مهم است.
- کنترل داخلی: با استفاده از این روش، شرکتها میتوانند بهتر هزینههای خود را کنترل کنند و در صورت نیاز، تغییرات لازم را در ساختار هزینهای اعمال کنند.
- پاسخگویی به سرمایهگذاران: سرمایهگذاران و سهامداران معمولاً انتظار دارند که هزینهها به درستی محاسبه و در قیمت لحاظ شوند. این روش به شرکتها کمک میکند تا پاسخگویی بهتری به این انتظار داشته باشند.
با این حال، همانطور که در ادامه خواهید دید، این روش نیز محدودیتهایی دارد که باید در نظر گرفته شوند.
محدودیتهای قیمتگذاری بر مبنای هزینه
اگرچه قیمتگذاری بر مبنای هزینه مزایای بسیاری دارد، اما در شرایط خاص ممکن است محدودیتهایی ایجاد کند:
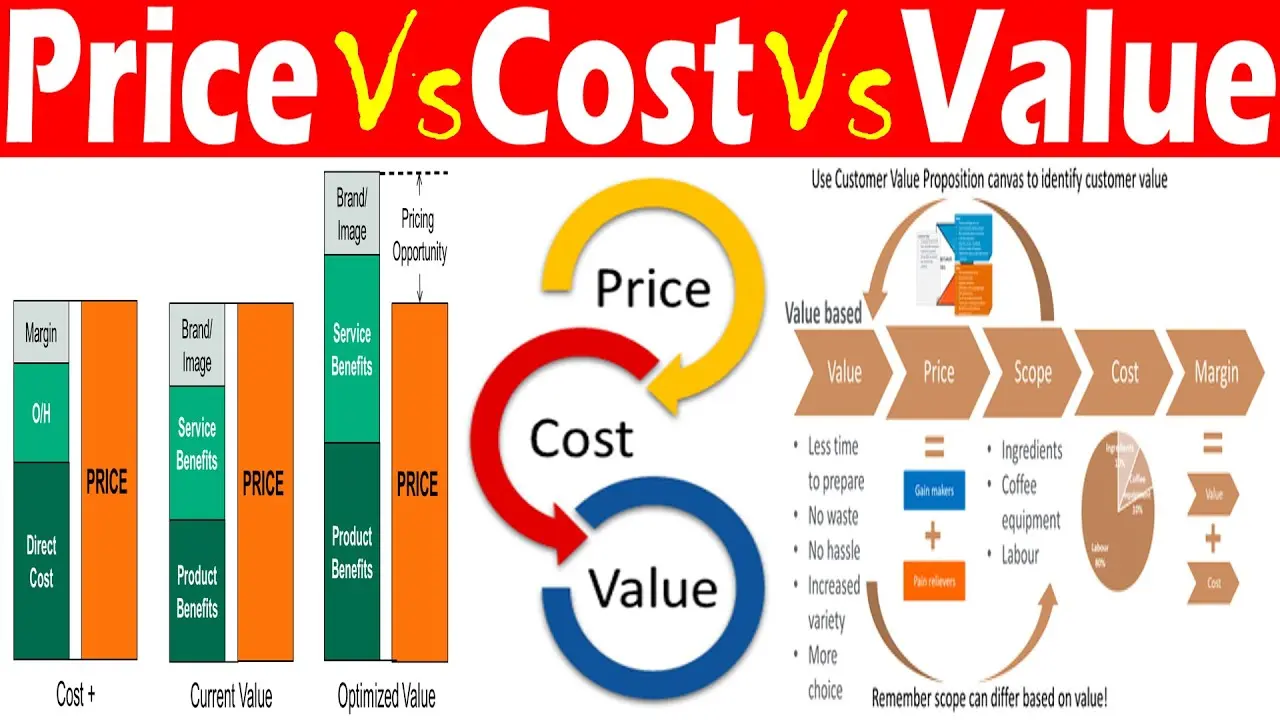
- نادیده گرفتن ارزش واقعی برای مشتری: یکی از بزرگترین محدودیتهای این روش این است که ارزش واقعی محصول یا خدمت برای مشتری را در نظر نمیگیرد. ممکن است یک محصول با هزینه تولید پایین اما ارزش بسیار بالا برای مشتری، با این روش به قیمت پایینتری عرضه شود و شرکت از سود بالقوه خود محروم بماند.
- عدم توجه به رقابت: در بازارهای رقابتی، قیمتگذاری تنها بر اساس هزینهها ممکن است شرکت را در موقعیت نامناسب قرار دهد. اگر رقبا با روشهای دیگری مانند قیمتگذاری بر اساس ارزش یا رقابت عمل کنند، شرکت ممکن است نتواند در بازار رقابت کند.
- سود کم یا حتی زیان: اگر هزینههای تولید افزایش یابد یا تقاضا کاهش یابد، شرکت ممکن است نتواند مارژین سود خود را حفظ کند و حتی به زیان برسد. این موضوع بهویژه در صنایعی که هزینههای ثابت بالایی دارند، مانند صنایع خودروسازی یا تولیدی، حساسیت بیشتری دارد.
- کمبود انعطافپذیری: قیمتگذاری بر مبنای هزینه معمولاً یک روش ثابت است و تغییرات سریع در بازار را به خوبی پاسخ نمیدهد. در شرایطی که تقاضا یا هزینهها به سرعت تغییر میکنند، این روش ممکن است نتواند به درستی عمل کند.
این محدودیتها نشان میدهند که قیمتگذاری بر مبنای هزینه تنها یک روش نیست و باید با سایر روشها مانند قیمتگذاری بر اساس ارزش، رقابت یا حتی استراتژیهای ترکیبی ترکیب شود تا بهترین نتیجه را به دست آورد.
چگونه میتوان از قیمتگذاری بر مبنای هزینه به بهترین نحو استفاده کرد؟
اگر تصمیم دارید از قیمتگذاری بر مبنای هزینه استفاده کنید، باید به چند نکته مهم توجه کنید تا از محدودیتهای آن کاسته و بهترین نتیجه را کسب کنید:
- تحلیل دقیق هزینهها: قبل از تعیین قیمت، باید هزینههای مستقیم و غیرمستقیم را به دقت محاسبه کنید. این شامل هزینههای مواد اولیه، نیروی کار، هزینههای ثابت مانند اجاره، هزینههای بازاریابی و حتی هزینههای مخفی مانند هزینههای نگهداری و تعمیرات است.
- تعیین مارژین سود مناسب: مارژین سود باید بر اساس اهداف کسبوکار، شرایط بازار و رقابت تعیین شود. اگر مارژین بسیار پایین باشد، ممکن است شرکت نتواند سود کافی کسب کند، و اگر بسیار بالا باشد، ممکن است مشتریان را از دست دهد.
- ارزیابی ارزش برای مشتری: حتی اگر از قیمتگذاری بر مبنای هزینه استفاده میکنید، باید ارزش واقعی محصول یا خدمت برای مشتری را در نظر بگیرید. اگر مشتریان آمادگی دارند برای ارزش بیشتری پول بیشتری بپردازند، میتوانید با تغییرات جزئی در قیمتگذاری، سود بیشتری کسب کنید.
- نظارت بر تغییرات بازار: بازارها به سرعت تغییر میکنند. بنابراین، باید بهطور مداوم هزینهها و شرایط بازار را زیر نظر داشته باشید و در صورت نیاز، قیمتها را تنظیم کنید.
- استفاده از روشهای ترکیبی: در برخی موارد، ترکیب قیمتگذاری بر مبنای هزینه با سایر روشها مانند قیمتگذاری بر اساس ارزش یا رقابت میتواند بهتر عمل کند. برای مثال، میتوانید برای محصولات با ارزش بالا از قیمتگذاری بر اساس ارزش استفاده کنید و برای محصولات استاندارد از قیمتگذاری بر مبنای هزینه.
با توجه به این نکات، میتوانید از قیمتگذاری بر مبنای هزینه به عنوان یک ابزار موثر در استراتژی قیمتگذاری خود استفاده کنید و از محدودیتهای آن کاسته و مزایای آن را به حداکثر برسانید.
چه زمانی باید از قیمتگذاری بر مبنای هزینه استفاده نکرد؟
اگرچه قیمتگذاری بر مبنای هزینه برای بسیاری از کسبوکارها مناسب است، اما در برخی شرایط ممکن است بهترین انتخاب نباشد:
- در بازارهای رقابتی: اگر رقبا با روشهای دیگری مانند قیمتگذاری بر اساس ارزش یا رقابت عمل میکنند، استفاده از قیمتگذاری بر مبنای هزینه ممکن است شما را در موقعیت نامناسبی قرار دهد.
- در محصولات با ارزش بالا: برای محصولاتی که ارزش بسیار بالایی برای مشتری دارند (مانند لوکس یا محصولات نوآورانه)، قیمتگذاری بر اساس هزینه ممکن است نتواند ارزش واقعی آنها را منعکس کند.
- در شرایط عدم قطعیت: اگر هزینهها یا تقاضا بسیار ناپایدار هستند، استفاده از این روش ممکن است منجر به تصمیمات نادرست شود.
- در کسبوکارهای مبتنی بر خدمات: در برخی خدمات، ارزش برای مشتری بسیار مهمتر از هزینههای تولید است. برای مثال، در خدمات مشاوره یا آموزشی، مشتریان آمادگی دارند برای کیفیت و تخصص بیشتر، هزینه بیشتری بپردازند.
در این شرایط، ممکن است روشهای دیگری مانند قیمتگذاری بر اساس ارزش، رقابت یا حتی استراتژیهای دینامیک بهتر عمل کنند.
نکات پایانی و راهکارهای جایگزین
قیمتگذاری بر مبنای هزینه یک روش کلاسیک و قابل اعتماد است، اما باید با دقت و در شرایط مناسب از آن استفاده کرد. اگر قصد دارید استراتژی قیمتگذاری خود را بهبود بخشید، میتوانید به روشهای دیگری مانند:
- قیمتگذاری بر اساس ارزش (Value-Based Pricing): که در آن قیمت بر اساس ارزش واقعی محصول یا خدمت برای مشتری تعیین میشود.
- قیمتگذاری بر اساس رقابت (Competition-Based Pricing): که در آن قیمت بر اساس قیمتهای رقبا تعیین میشود.
- قیمتگذاری دینامیک (Dynamic Pricing): که در آن قیمتها بر اساس زمان، تقاضا و شرایط بازار تغییر میکنند.
پرداخت کنید. هر یک از این روشها مزایا و محدودیتهای خود را دارند و باید بر اساس شرایط خاص کسبوکار و بازار انتخاب شوند.
در نهایت، مهمترین نکته این است که قیمتگذاری تنها یک بخش از استراتژی کسبوکار است و باید با سایر عوامل مانند بازاریابی، کیفیت محصول، خدمات پس از فروش و تجربه مشتری هماهنگ باشد. اگر به دنبال راهکارهای دقیقتر و تخصصیتر در زمینه قیمتگذاری و استراتژی کسبوکار هستید، میتوانید به مقالات و راهنماهای تخصصی فناوری جهان مراجعه کنید تا اطلاعات بیشتری کسب کنید.