نرخ سود وام چگونه مبلغ قسط را تغییر میدهد؛ قبل از اقدام این موارد را بدانید
وقتی تصمیم میگیرید برای خرید خانه، تحصیل، یا حتی سرمایهگذاری از وام استفاده کنید، یکی از مهمترین عوامل تعیینکننده هزینه نهایی شما، نرخ سود وام است. این نرخ نه تنها میزان قسط ماهانه را مشخص میکند، بلکه کل مبلغی که در طول مدت وام باید پرداخت کنید را نیز تحت تأثیر قرار میدهد. اما چگونه نرخ سود وام میتواند مبلغ قسط را تغییر دهد؟ و چه مواردی باید قبل از اقدام به گرفتن وام در نظر بگیرید؟ در این مقاله به بررسی این موضوعات میپردازیم تا بتوانید با آگاهی کاملتری به انتخاب وام نزدیکتر شوید.
نرخ سود وام و رابطه آن با مبلغ قسط
نرخ سود وام به صورت درصدی از مبلغ وام محاسبه میشود و نشاندهنده هزینهای است که شما به بانک یا موسسه قرضدهنده میپردازید. این نرخ میتواند ثابت یا متغیر باشد. در وامهای با نرخ ثابت، میزان سود در طول مدت وام تغییر نمیکند، در حالی که در وامهای متغیر، نرخ ممکن است با تغییر شرایط اقتصادی یا سیاستهای بانک مرکزی، افزایش یا کاهش یابد.
مبلغ قسط ماهانه شما به طور مستقیم تحت تأثیر نرخ سود وام قرار دارد. با افزایش نرخ سود، مبلغ قسط نیز افزایش مییابد، زیرا بانک یا موسسه قرضدهنده هزینه بیشتری برای شما در نظر میگیرد. به عنوان مثال، اگر شما ۵۰۰ میلیون تومان وام بگیرید و نرخ سود آن ۱۵ درصد باشد، مبلغ قسط ماهانه شما بسیار بیشتر از زمانی خواهد بود که نرخ سود ۱۰ درصد باشد. این تفاوت در نرخ سود میتواند در طول مدت وام به هزاران تومان یا حتی میلیونها تومان تفاوت ایجاد کند.
برای درک بهتر این موضوع، فرض کنید شما ۵۰۰ میلیون تومان وام با مدت زمان ۲۰ سال میگیرید:
- در نرخ سود ۱۰ درصد، مبلغ قسط ماهانه شما حدود ۴ میلیون و ۳۰۰ هزار تومان خواهد بود.
- در نرخ سود ۱۵ درصد، این مبلغ به حدود ۵ میلیون و ۲۰۰ هزار تومان افزایش مییابد.
- در نرخ سود ۲۰ درصد، قسط ماهانه به بیش از ۶ میلیون تومان میرسد.
این مثال نشان میدهد که حتی یک تغییر کوچک در نرخ سود میتواند تأثیر قابل توجهی بر هزینههای ماهانه و کل پرداختهای شما داشته باشد.
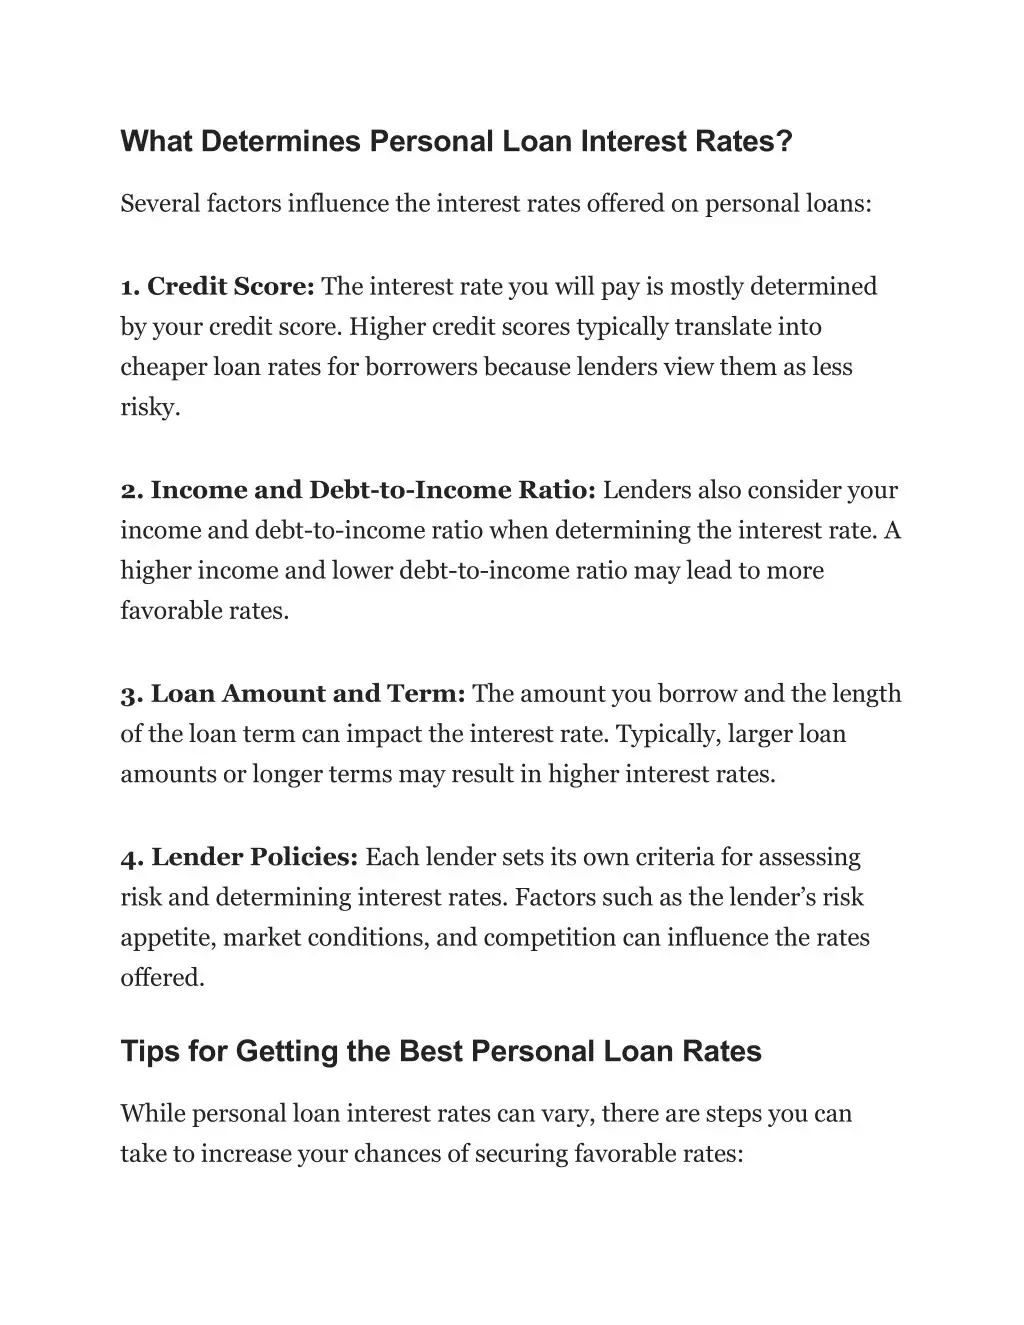
چه مواردی نرخ سود وام را تعیین میکنند؟
نرخ سود وام به چندین عامل بستگی دارد که قبل از اقدام به گرفتن وام باید از آنها آگاهی داشته باشید:
- نوع وام: نرخ سود وامهای مسکن، خودرو، تحصیل و مصرفی با یکدیگر متفاوت است. وامهای مسکن معمولاً نرخ سود پایینتری دارند زیرا مدت زمان بازپرداخت طولانیتر است و ریسک کمتر است.
- مدت زمان وام: وامهایی با مدت زمان کوتاهتر معمولاً نرخ سود بالاتری دارند، زیرا بانکها ریسک کمتری برای وامهای کوتاهمدت دارند و هزینههای خود را در مدت زمان کوتاهتر جبران میکنند.
- شرایط اقتصادی: نرخ سود وامها تحت تأثیر نرخ بهره بانک مرکزی قرار دارد. در شرایط تورمی یا افزایش نرخ بهره، نرخ سود وامها نیز افزایش مییابد.
- ریسک وام: اگر شما دارای سابقه کredit خوبی نباشید یا درآمد ثابت نداشته باشید، بانکها نرخ سود بالاتری را برای شما در نظر میگیرند.
- مذاکره: در برخی موارد، شما میتوانید با ارائه وثیقه یا داشتن سابقه پرداخت قرض قبلی، نرخ سود را کاهش دهید.
درک این عوامل به شما کمک میکند تا بتوانید بهترین تصمیم را برای انتخاب وام بگیرید و از پرداخت هزینههای غیرضروری جلوگیری کنید.
چگونه میتوانید نرخ سود وام را کاهش دهید؟
اگر میخواهید هزینههای وام خود را کاهش دهید، میتوانید از راهکارهای زیر استفاده کنید:
- پیشپرداخت: اگر امکان دارد، بخشی از وام را پیشپرداخت کنید. این کار نه تنها مبلغ کل وام را کاهش میدهد، بلکه مدت زمان پرداخت را نیز کوتاهتر میکند و در نتیجه هزینه سود کاهش مییابد.
- انتخاب وام با نرخ ثابت: اگر نرخ سود متغیر است، ممکن است در آینده افزایش یابد. انتخاب وام با نرخ ثابت میتواند از افزایش هزینههای آینده جلوگیری کند.
- استفاده از وثیقه: اگر میتوانید وثیقه ارائه دهید، بانکها معمولاً نرخ سود پایینتری را ارائه میدهند.
- مذاکره با بانک: برخی بانکها آماده هستند تا برای مشتریان وفادار یا کسانی که سابقه پرداخت قرض خوبی دارند، نرخ سود را کاهش دهند.
این راهکارها میتوانند به شما کمک کنند تا هزینههای وام را به حداقل برسانید و از پرداخت هزینههای غیرضروری جلوگیری کنید.
چه زمانی باید وام بگیرید؟
گرفتن وام یک تصمیم مالی مهم است و باید در شرایط مناسب انجام شود. موارد زیر را در نظر بگیرید:
- نیاز واقعی: تنها در صورتی وام بگیرید که واقعاً به آن نیاز داشته باشید. وامگیری برای هزینههای غیرضروری میتواند به مشکلات مالی منجر شود.
- توانایی پرداخت: مطمئن شوید که درآمد شما کافی است تا بتوانید قسطهای وام را به موقع پرداخت کنید. عدم پرداخت قسطها میتواند منجر به افزایش هزینهها و حتی از دست دادن وثیقه شود.
- تحلیل هزینهها: قبل از گرفتن وام، هزینههای کل وام را محاسبه کنید و ببینید که آیا میتوانید آن را در مدت زمان تعیین شده پرداخت کنید.
- شرایط بازار: اگر نرخ سود وامها در حال کاهش است، ممکن است بهتر باشد کمی صبر کنید و در زمان مناسبتر اقدام کنید.
با توجه به این موارد، میتوانید تصمیم بهتری برای وامگیری بگیرید و از مشکلات مالی در آینده جلوگیری کنید.
نکات مهم قبل از گرفتن وام
قبل از اقدام به گرفتن وام، نکات زیر را در نظر بگیرید:
- همیشه نرخ سود و شرایط وام را با دقت مطالعه کنید و از بانک یا موسسه قرضدهنده بخواهید تا تمام هزینههای پنهان را برای شما توضیح دهد.
- مقایسه بین چندین بانک یا موسسه قرضدهنده انجام دهید تا بهترین نرخ سود و شرایط را پیدا کنید.
- مطمئن شوید که وثیقه یا ضمانت مورد نیاز را دارید، اگر لازم باشد.
- پیش از امضای قرارداد، تمام شرایط را بخوانید و در صورت نیاز با یک مشاور مالی مشورت کنید.
با توجه به این نکات، میتوانید با اطمینان بیشتری به گرفتن وام اقدام کنید و از مشکلات احتمالی جلوگیری کنید.
در نهایت، انتخاب وام باید با دقت و آگاهی انجام شود. نرخ سود وام میتواند تأثیر زیادی بر هزینههای شما داشته باشد، بنابراین قبل از اقدام، تمام جوانب را بررسی کنید. برای اطلاعات بیشتر در مورد انواع وامها و شرایط آنها، میتوانید به فناوری جهان مراجعه کنید و از مقالات مرتبط استفاده نمایید.