آموزش رای آینده مالی خانواده برنامهریزی کنیم؛ نکات مهمی که باید بدانید
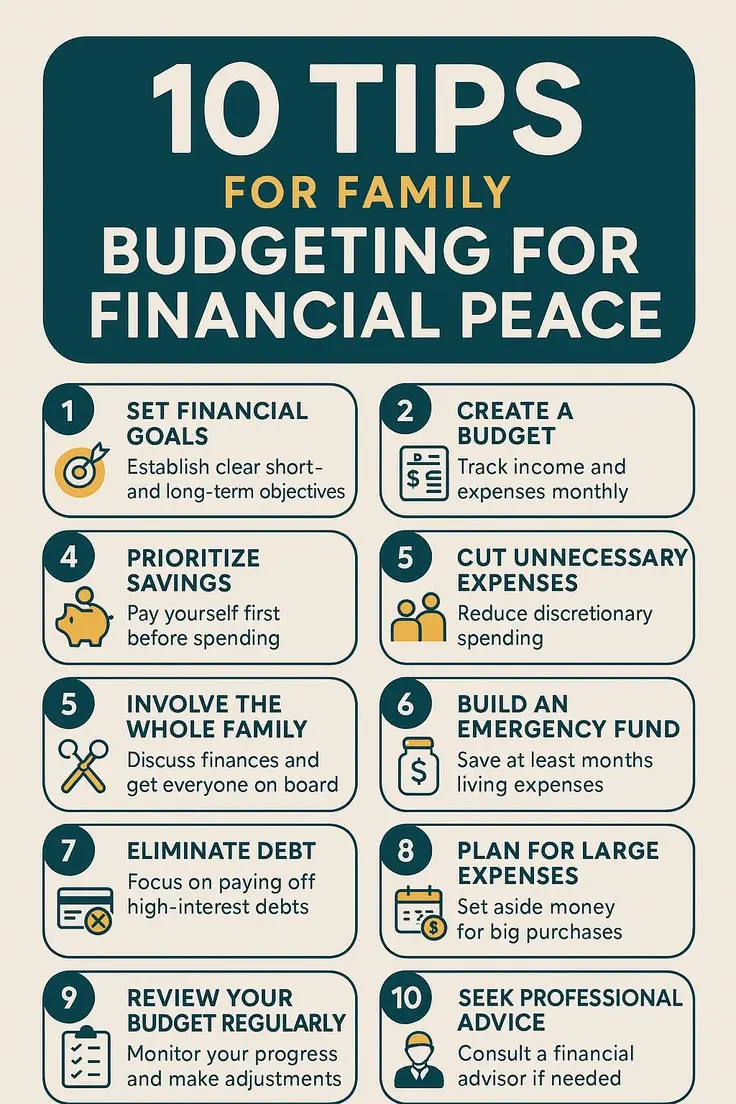
برنامهریزی مالی برای خانواده یکی از مهمترین اقداماتی است که میتواند به شما کمک کند تا آینده مالی خود را با آرامش و امنیت بیشتری پیش بینی کنید. در دنیای امروزی که نوسانات اقتصادی، افزایش هزینههای زندگی و عدم ثبات درآمد، برنامهریزی مالی به یک نیاز اساسی تبدیل شده است. اما چگونه میتوانیم با استفاده از راهکارهای ساده و مؤثر، بودجه خانواده را مدیریت کرده و برای آینده برنامهریزی کنیم؟ در این مقاله به نکات مهمی میپردازیم که باید در برنامهریزی مالی خانواده خود در نظر بگیرید.
چرا برنامهریزی مالی برای خانواده ضروری است؟
برنامهریزی مالی به شما کمک میکند تا:
- دسترسی به منابع مالی خود را بهتر مدیریت کنید و از هزینههای غیرضروری جلوگیری نمایید.
- برای آینده مالی خود، مانند بازنشستگی، تحصیل فرزندان یا خرید خانه، سرمایهگذاری کنید.
- از استرس مالی و نگرانیهای مالی در زمانهای سخت جلوگیری کنید.
- به خانواده خود امنیت مالی بیشتری ارائه دهید و از نوسانات اقتصادی محافظت کنید.
اگر هنوز برنامهریزی مالی را جدی نگرفتهاید، این زمان مناسب برای شروع است. با پیروی از چند نکته اساسی، میتوانید آینده مالی خانواده خود را بهتر شکل دهید.
نکات اساسی برای برنامهریزی مالی خانواده
برنامهریزی مالی موفق نیازمند توجه به چند اصل اساسی است. در ادامه به برخی از مهمترین نکات میپردازیم:
۱. درآمد و هزینههای خود را تحلیل کنید
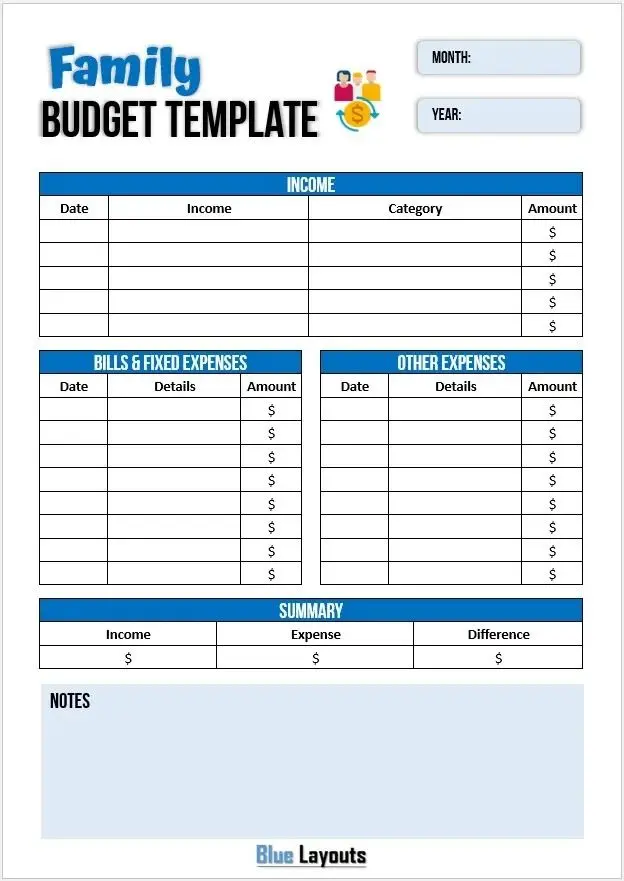
اولین گام در برنامهریزی مالی، تحلیل دقیق درآمد و هزینههای ماهانه خانواده است. برای این کار:
- لیستی از تمام منابع درآمدی خود تهیه کنید، از جمله حقوق، درآمدهای جانبی و سایر منابع.
- تمام هزینههای ماهانه را ثبت کنید، از جمله هزینههای ضروری مانند اجاره، آب، برق، غذا و هزینههای اختیاری مانند خریدهای غیرضروری، سرگرمی و…
- با استفاده از این اطلاعات، بودجه خود را تنظیم کنید و ببینید که چه مقدار از درآمد شما برای هزینههای ضروری استفاده میشود و چه مقدار برای سرمایهگذاری یا ذخیره باقی میماند.
این تحلیل به شما کمک میکند تا درک بهتری از وضعیت مالی خود داشته باشید و بتوانید تصمیمات هوشمندانهتری بگیرید.
۲. اولویتبندی هزینهها
همه هزینهها یکسان نیستند. برخی از آنها ضروری هستند و برخی اختیاری. برای برنامهریزی مالی موفق:
- هزینههای ضروری مانند اجاره، آب، برق، غذا و هزینههای پزشکی را اولویت بندی کنید.
- سعی کنید هزینههای اختیاری مانند خریدهای غیرضروری، سفرهای غیرضروری و سرگرمی را کاهش دهید.
- اگر امکان دارد، بخشی از درآمد خود را برای ذخیره یا سرمایهگذاری اختصاص دهید.
اولویتبندی هزینهها به شما کمک میکند تا منابع مالی خود را به بهترین شکل ممکن استفاده کنید و از هزینههای غیرضروری جلوگیری نمایید.
۳. ذخیرهسازی و سرمایهگذاری
ذخیرهسازی و سرمایهگذاری دو ستون اصلی برنامهریزی مالی هستند. برای آینده مالی خود:
- سعی کنید حداقل ۱۰ تا ۲۰ درصد از درآمد خود را برای ذخیره یا سرمایهگذاری اختصاص دهید.
- از حسابهای پسانداز با بهره بالا یا صندوقهای سرمایهگذاری استفاده کنید.
- برای هزینههای غیرمنتظره مانند تعمیرات خودرو یا هزینههای پزشکی، یک صندوق اضطراری داشته باشید.
ذخیرهسازی و سرمایهگذاری به شما کمک میکنند تا در زمانهای سخت از منابع مالی خود استفاده کنید و برای آینده برنامهریزی کنید.
۴. مدیریت بدهیها
بدهیها میتوانند یکی از بزرگترین چالشهای مالی خانواده باشند. برای مدیریت بدهیها:
- سعی کنید بدهیهای با بهره بالا مانند کارتهای اعتباری را به سرعت پرداخت کنید.
- از استفاده بیش از حد از کارتهای اعتباری خودداری کنید.
- اگر امکان دارد، بخشی از درآمد خود را برای پرداخت بدهیها اختصاص دهید.
مدیریت بدهیها به شما کمک میکند تا از استرس مالی جلوگیری کنید و منابع مالی خود را بهتر مدیریت نمایید.
۵. برنامهریزی برای آینده
برنامهریزی برای آینده شامل مواردی مانند:
- بازنشستگی: سرمایهگذاری در صندوقهای بازنشستگی یا برنامههای بازنشستگی شخصی.
- تحصیل فرزندان: ذخیرهسازی برای هزینههای تحصیل فرزندان.
- خرید خانه یا خودرو: برنامهریزی برای خرید داراییهای بزرگ.
برنامهریزی برای آینده به شما کمک میکند تا با آرامش بیشتری زندگی کنید و از نگرانیهای مالی جلوگیری کنید.
چگونه برنامهریزی مالی را شروع کنیم؟
اگر هنوز برنامهریزی مالی را شروع نکردهاید، این زمان مناسب برای آغاز است. چند قدم ساده میتوانید برای شروع برنامهریزی مالی بردارید:
- درآمد و هزینههای خود را تحلیل کنید و بودجه خود را تنظیم نمایید.
- اولویتبندی هزینهها را انجام دهید و هزینههای غیرضروری را کاهش دهید.
- ذخیرهسازی و سرمایهگذاری را شروع کنید و برای آینده برنامهریزی کنید.
- از ابزارهای مالی مانند اپلیکیشنهای مدیریت بودجه یا مشاوران مالی استفاده کنید.
با پیروی از این نکات، میتوانید برنامهریزی مالی خود را شروع کرده و آینده مالی خانواده خود را بهتر شکل دهید.
نکات نهایی برای برنامهریزی مالی موفق
برنامهریزی مالی موفق نیازمند صبر، انضباط و برنامهریزی دقیق است. در ادامه چند نکته نهایی را برای شما ارائه میدهیم:
- همیشه به روزرسانیهای مالی خود را انجام دهید و بودجه خود را بررسی کنید.
- از تغییرات اقتصادی و مالی آگاه باشید و برنامهریزی خود را بر اساس آن تنظیم کنید.
- با خانواده خود در مورد برنامهریزی مالی صحبت کنید و همه اعضای خانواده را در این فرایند دخیل کنید.
- از ابزارهای دیجیتال مانند اپلیکیشنهای مدیریت بودجه استفاده کنید تا راحتتر بتوانید برنامهریزی مالی خود را انجام دهید.
با پیروی از این نکات، میتوانید برنامهریزی مالی خود را بهبود بخشید و آینده مالی خانواده خود را با آرامش بیشتری پیش بینی کنید.
برای اطلاعات بیشتر در مورد برنامهریزی مالی و راهکارهای مؤثر، میتوانید به فناوری جهان مراجعه کنید و از مقالات و راهنماهای ارائه شده استفاده نمایید.